客服服务
收藏本站
手机版
题目
【多选题】

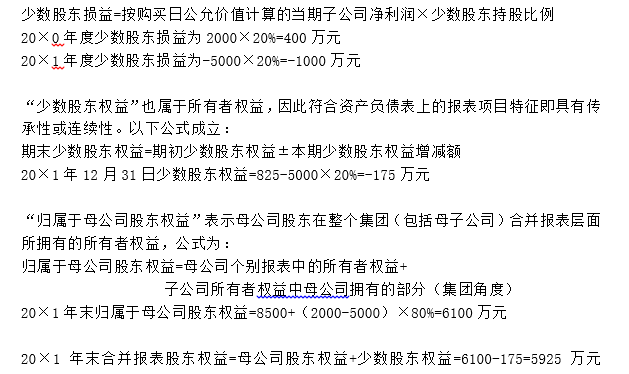
甲公司20×0年1月1曰购入乙公司80%股权,能够对乙公司的财务和经营政策实施控制。除乙公司外,甲公司无其他子公司。20×0年度,乙公司按照购买日可辨认净资产公允价值为基础计算实现的净利润为2 000万元,无其他所有者权益变动。20×0年末,甲公司合并财务报表中少数股东权益为825万元。20×1年度,乙公司按购买日可辨认净资产公允价值为基础计算的净亏损为5 000万元,无其他所有者权益变动。20×1年末,甲公司个别财务报表中所有者权益总额为8500万元。下列各项关于甲公司20×0年度和20×1年度合并财务报表列报的表述中,正确的有( )。

A: 20×1年度少数股东损益为0

B: 20×0年度少数股东损益为400万元

C: 20×1年12月31日少数股东权益为0

D: 20×1年12月31日股东权益总额为5 925万元

E: 20×1年12月31日归属于母公司股东权益为6 100万元
答案解析

161.png

答案选 BDE

有疑问?
求助专家解答吧。
添加老师咨询
下载会计APP
相关题目
1、甲公司拥有乙公司有60%的表决权股份;乙公司拥有丙公司52%的有表决权股份,拥有丁公司31%的有表决权股份;甲公司直接拥有丁公司22%的有表决权股份;假定上述公司均以其所持表决权股份参与被投资企业的财务和经营决策。同时,甲公司接受戊公司的委托,对戊公司的子公司已公司提供经营管理服务,甲公司与戊和已公司之间没有直接或间接的投资关系。上述公司中,应纳入甲公司合并会计报表范围的有( )。 2、甲公司拥有乙公司有60%的表决权股份;乙公司拥有丙公司52%的有表决权股份,拥有丁公司31%的有表决权股份;甲公司直接拥有丁公司22%的有表决权股份;假定上述公司均以其所持表决权股份参与被投资企业的财务和经营决策。同时,甲公司接受戊公司的委托,对戊公司的子公司已公司提供经营管理服务,甲公司与戊和已公司之间没有直接或间接的投资关系。上述公司中,应纳入甲公司合并会计报表范围的有( )。 3、甲公司拥有乙公司有60%的表决权股份;乙公司拥有丙公司52%的有表决权股份,拥有丁公司31%的有表决权股份;甲公司直接拥有丁公司22%的有表决权股份;假定上述公司均以其所持表决权股份参与被投资企业的财务和经营决策。同时,甲公司接受戊公司的委托,对戊公司的子公司已公司提供经营管理服务,甲公司与戊和已公司之间没有直接或间接的投资关系。上述公司中,应纳入甲公司合并会计报表范围的有( )。 4、下列各项中,应作为长期股权投资核算的有( )。 5、下列各项中,应作为长期股权投资核算的有(  ) 6、【课后测试会计长投·多选题】下列各项中,应作为长期股权投资核算的有(  )。 7、2×20年4月20日,甲公司以一项土地使用权为对价,自母公司购入其持有的一项对乙公司 60%的股权(甲公司的母公司自 2×14 年 2 月起持有乙公司股权),另以银行存款向母公司支付补价 3000 万元,当日,甲公司土地使用权成本为 12000 万元,已摊销 1200 万元,未计提减值准备,公允价值为 19000 万元:乙公司可辨认净资产的公允价值为 38000 万元,所有者权益账面价值为 8000 万元(含原吸收合并时产生的商誉 1200 万元)。取得乙公司 60%股权后,甲公司能够对乙公司实施控制。当日,甲公司与母公司办理完成了相关资产的所有权转让及乙公司工商变更登记手续,并控制乙公司。本题中不考虑所得税等相关税费影响以及其他因素。2×20年4月20日甲公司收购乙公司对资本公积的影响金额是( ) 8、甲公司拥有乙公司有60%的表决权股份;乙公司拥有丙公司52%的有表决权股份,拥有丁公司31%的有表决权股份;甲公司直接拥有丁公司22%的有表决权股份;假定上述公司均以其所持表决权股份参与被投资企业的财务和经营决策。同时,甲公司接受戊公司的委托,对戊公司的子公司已公司提供经营管理服务,甲公司与戊和已公司之间没有直接或间接的投资关系。上述公司中,应纳入甲公司合并会计报表范围的有( )。 9、 下列股权投资中,应作为长期股权投资核算的有()。 10、下列股权投资中,应作为长期股权投资核算的有()。
资料中心