

客服服务
收藏本站
手机版
题目
【单选题】

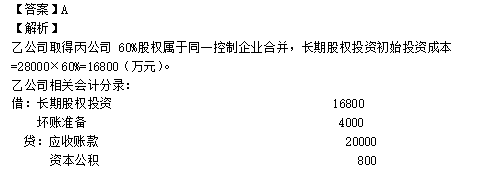
甲公司为乙公司和丙公司的母公司,2×20 年 4 月 1 日,甲公司与乙公司进行债务重组,重组日乙公司应收甲公司账款账面余额为 20000 万元,已提坏账准备 4000 万元,其公允价值为 18000 万元,2×20 年 4 月 1 日,甲公司以丙公司 60%股权偿还上述账款,60%股权公允价值为 19600 万元,丙公司个别财务报表可辨认净资产账面价值为 240000 万元,甲公司合并财务报表中丙公司按购买日可辨认净资产公允价值持续计算的净资产账面价值为 28000 万元。假定不考虑其他因素。乙公司在债务重组日影响损益的金额为( )万元。


A: 0

B: 2000

C: 4000

D: 6000
答案解析

图片.png

答案选 A

有疑问?
求助专家解答吧。
添加老师咨询
下载会计APP
相关题目
1、【2021 多选题】甲公司能控制乙公司,同时也能对丙公司施加重大影响,丁公司能对乙公司施加重大影响,不考虑其他因素,下列属于关联公司的有( )。  2、【2021年多选题】甲公司控制乙公司,同时对丙公司能够施加重大影响。丁公司对乙公司能够施加重大影响。不考虑其他因素,下列各项构成关联方的有(  )。 3、甲公司提供一批烟叶委托乙公司加工成烟丝。甲公司将已收回烟丝中的一部分用于继续生产卷 烟,另一部分烟丝卖给丙公司。根据消费税法律制度的规定,在这项委托加工烟丝的业务中,属 于消费税的代收代缴义务人是(    )。 4、.甲烟草公司提供烟叶委托乙公司加工一批烟丝。甲公司将已收回烟丝中的一部分用于生产卷烟,另一部分烟丝卖给丙公司。根据消费税法律制度的规定,在这项委托加工烟丝的业务中,属于消费税的扣缴义务人是(    )。 5、甲烟草公司提供烟叶委托乙公司加工一批烟丝。甲公司将已收回烟丝中的一部分用于生产卷烟,另一部分烟丝卖给丙公司。根据消费税法律制度的规定,在这项委托加工烟丝的业务中,属于消费税代收代缴义务人的是(   )。 6、甲烟草公司提供烟叶委托乙公司加工一批烟丝,甲公司将已收回烟丝中的一部分拥有与生产卷烟,另一部分烟丝卖给丙公司。在这项委托加工烟丝业务中,消费税的纳税义务人是( )。 7、甲烟草公司提供烟叶委托乙公司加工一批烟丝。甲公司将已收回烟丝中的一部分用于生产卷烟,另一部分烟丝卖给丙公司。在这项委托加工烟丝业务中,消费税的纳税义务人是( )。 8、2×18年,甲公司发生的相关交易或事项如下:(1)购入乙公司2%股份,对乙公司不具有重大影响;(2)根据与丙公司签订的战略合作协议,开始就某项高新技术项目进行十年期的合作研究;(3)与母公司(M公司)的子公司(丁公司)共同投资戊公司,甲公司持有戊公司10%股权,对戊公司不具有控制、共同控制或重大影响,丁公司持有戊公司30%股权并对戊公司具有重大影响;(4)投资己公司,持有己公司25%股份并对其具有重大影响。除上述情形外,各公司间不存在其他任何关系。下列各项中,构成甲公司关联方的有( )。 9、甲公司授予乙公司代理权,委托乙公司向丙公司采购货物。乙公司和丙公司串通,致乙公司以甲公司名义购进的货物质次价高,使甲公司遭受严重的经济损失。关于甲公司损失承担的下列表述中,正确的是( )。 10、甲公司授予乙公司代理权,委托乙公司向丙公司采购货物。乙公司和丙公司串通,致乙公司以甲公司名义购进的货物质次价高,使甲公司遭受严重的经济损失。关于甲公司损失承担的下列表述中,正确的是( )。
资料中心










