客服服务
收藏本站
手机版
题目
【单选题】

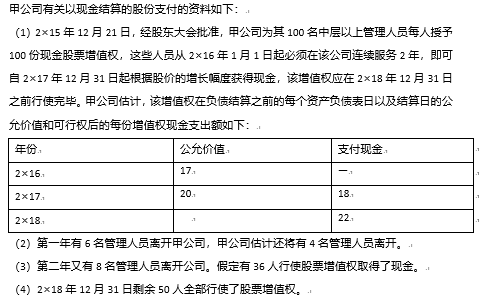
q.png
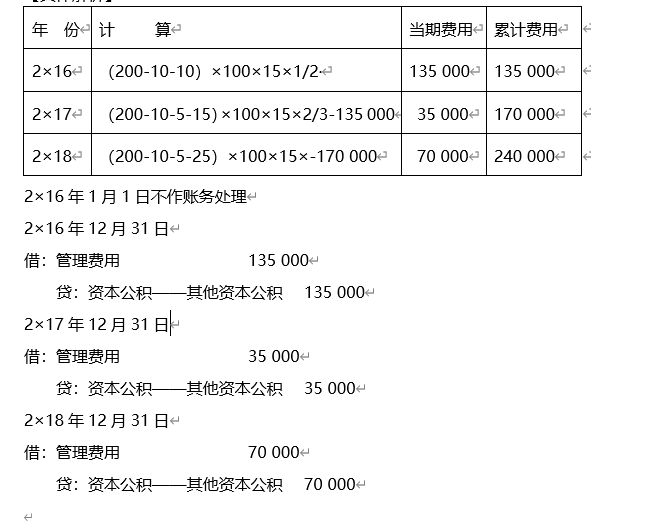
2×18年确认的资本公积是( )元。

A: 135 000

B: 35 000

C: 170 000

D: 70 000

答案解析

【考点】股份支付的应用举例
【解题思路】先判断属于哪一种基本类型的股份支付,再确定等待期、人数期权公允价值等数据计算确认每个期间的成本费用。
【具体解析】
企业微信截图_15765718617651.png

答案选 D

有疑问?
求助专家解答吧。
添加老师咨询
下载会计APP
相关题目
1、华东公司向其子公司(华西公司)的10名管理人员每人授予10万份股票期权,股份支付协议规定,这些人员必须自授予日起在华西公司连续服务2年,服务期满后才能以每股5元的价格购买10万股华东公司股票。2017年10月1日股权激励计划经股东大会批准,公司估计该股票期权在授予日的公允价值为每份12元。2017年12月31日止,有1名管理人员离开华西公司,华东公司估计华西公司未来有2名管理人员离开。华东公司下列有关会计处理正确的(   )。 2、华东公司向其子公司(华西公司)的10名管理人员每人授予10万份股票期权,股份支付协议规定,这些人员必须自授予日起在华西公司连续服务2年,服务期满后才能以每股5元的价格购买10万股华东公司股票。2017年10月1日股权激励计划经股东大会批准,公司估计该股票期权在授予日的公允价值为每份12元。2017年12月31日止,有1名管理人员离开华西公司,华东公司估计华西公司未来有2名管理人员离开。华东公司下列有关会计处理正确的()。 3、2×19年 1月 1日,甲公司支付价款2 640万元取得乙公司发行在外 30%的股份,对乙公司具有重大影响,乙公司可辨认净资产公允价值为 8 000万元,乙公司 2×19年按照公允价值计算实现净利润 640万元。 2×20年 1月 1日,乙公司以发行股份作为对价进行同一控制下企业合并增加净资产万2 000 元,甲公司被稀释后的股权比例为 25%,仍对乙公司具有重大影响。 2×20年乙公司实现净利润为 800万元。不考虑其他因素,甲公司下列会计处理中正确的有(  )。 4、2×19年 1月 1日,甲公司支付价款2 640万元取得乙公司发行在外 30%的股份,对乙公司具有重大影响,乙公司可辨认净资产公允价值为 8 000万元,乙公司 2×19年按照公允价值计算实现净利润 640万元。 2×20年 1月 1日,乙公司以发行股份作为对价进行同一控制下企业合并增加净资产万2 000 元,甲公司被稀释后的股权比例为 25%,仍对乙公司具有重大影响。 2×20年乙公司实现净利润为 800万元。不考虑其他因素,甲公司下列会计处理中正确的有(  )。 5、2×19年 1月 1日,甲公司支付价款2 640万元取得乙公司发行在外 30%的股份,对乙公司具有重大影响,乙公司可辨认净资产公允价值为 8 000万元,乙公司 2×19年按照公允价值计算实现净利润 640万元。 2×20年 1月 1日,乙公司以发行股份作为对价进行同一控制下企业合并增加净资产万2 000 元,甲公司被稀释后的股权比例为 25%,仍对乙公司具有重大影响。 2×20年乙公司实现净利润为 800万元。不考虑其他因素,甲公司下列会计处理中正确的有(  )。 6、2×19年 1月 1日,甲公司支付价款2 640万元取得乙公司发行在外 30%的股份,对乙公司具有重大影响,乙公司可辨认净资产公允价值为 8 000万元,乙公司 2×19年按照公允价值计算实现净利润 640万元。 2×20年 1月 1日,乙公司以发行股份作为对价进行同一控制下企业合并增加净资产万2 000 元,甲公司被稀释后的股权比例为 25%,仍对乙公司具有重大影响。 2×20年乙公司实现净利润为 800万元。不考虑其他因素,甲公司下列会计处理中正确的有(  )。 7、2×19年 1月 1日,甲公司支付价款2 640万元取得乙公司发行在外 30%的股份,对乙公司具有重大影响,乙公司可辨认净资产公允价值为 8 000万元,乙公司 2×19年按照公允价值计算实现净利润 640万元。 2×20年 1月 1日,乙公司以发行股份作为对价进行同一控制下企业合并增加净资产万2 000 元,甲公司被稀释后的股权比例为 25%,仍对乙公司具有重大影响。 2×20年乙公司实现净利润为 800万元。不考虑其他因素,甲公司下列会计处理中正确的有(  )。 8、(单选题)2×15年,甲公司进行了如下股份支付行为: (1)1月1日,甲公司与其100名生产工人签署了股份支付协议,规定自当日起,车间管理人员在企业提供服务满3年,每人即可获得与5万份股票等值的现金,该金额以行权日股票的市场价格计算确定。2×15年12月31日该期权的公允价值总额为600万元。该车间生产的产品尚未出售。甲公司本年车间管理人员没有人离职,并且预计未来也不会有人离职。 (2)6月30日,甲公司授予其30名管理人员每人10万份股票期权,约定管理人员自2×15年7月1日起在公司工作满3年即可以每份3元的价格购买甲公司的10万股股票。该股票期权在授予日的公允价值为每份8元。甲公司预计三年内有10%的管理人员离职。 不考虑其他因素,关于甲公司的账务处理下列说法中正确的有( )。 9、(单选题)2×15年,甲公司进行了如下股份支付行为: (1)1月1日,甲公司与其100名生产工人签署了股份支付协议,规定自当日起,生产工人在企业提供服务满3年,每人即可获得与5万份股票等值的现金,该金额以行权日股票的市场价格计算确定。2×15年12月31日该期权的公允价值总额为600万元。该车间生产的产品尚未出售。甲公司本年生产工人没有人离职,并且预计未来也不会有人离职。 (2)6月30日,甲公司授予其30名管理人员每人10万份股票期权,约定管理人员自2×15年7月1日起在公司工作满3年即可以每份3元的价格购买甲公司的10万股股票。该股票期权在授予日的公允价值为每份8元。甲公司预计三年内有10%的管理人员离职。 不考虑其他因素,关于甲公司的账务处理下列说法中正确的有( )。 10、【单选题】2×15年,甲公司进行了如下股份支付行为: (1)1月1日,甲公司与其100名生产工人签署了股份支付协议,规定自当日起,生产工人在企业提供服务满3年,每人即可获得与5万份股票等值的现金,该金额以行权日股票的市场价格计算确定。2×15年12月31日该期权的公允价值总额为600万元。该车间生产的产品尚未出售。甲公司本年生产工人没有人离职,并且预计未来也不会有人离职。 (2)6月30日,甲公司授予其30名管理人员每人10万份股票期权,约定管理人员自2×15年7月1日起在公司工作满3年即可以每份3元的价格购买甲公司的10万股股票。该股票期权在授予日的公允价值为每份8元。甲公司预计三年内有10%的管理人员离职。 不考虑其他因素,关于甲公司的账务处理下列说法中正确的有( )。
资料中心