客服服务
收藏本站
手机版
题目
【单选题】

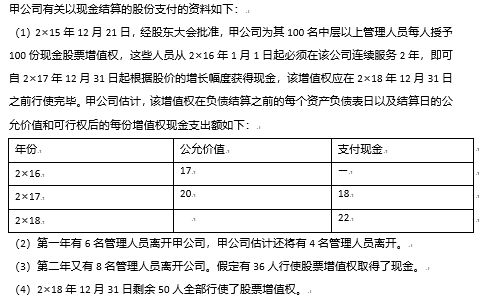
q.png
该股份支付协议对甲公司2×18年度财务报表的影响表述中正确的是(  )。

A: 公允价值变动收益调减10 000元

B: 应付职工薪酬项目调减110 000元

C: 资本公积项目调增10 000元

D: 管理费用调增10 000元

答案解析

【考点】股份支付的确认和计量
【解题思路】权益结算确认管理费用和其他资本公积(以授予日的期权公允价为基础计算;现金增值权结算确认管理费用和应付职工薪酬(以每年年末的期权公允价值为基础确认负债并倒挤每年的费用)。
【具体解析】
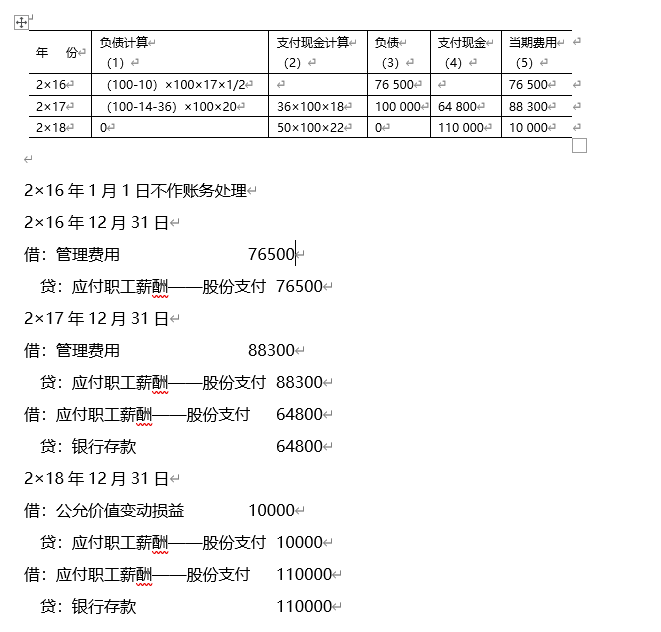
企业微信截图_15765745612760.png

答案选 A

有疑问?
求助专家解答吧。
添加老师咨询
下载会计APP
相关题目
1、甲公司有关以现金结算的股份支付的资料如下:(1)2×13年12月21日,经股东大会批准,甲公司为其100名中层以上管理人员每人授予100份现金股票增值权,这些人员从2×14年1月1日起必须在该公司连续服务2年,即可自2×15年12月31日起根据股价的增长幅度获得现金,该增值权应在2×16年12月31日之前行使完毕。甲公司估计,该增值权在负债结算之前的每个资产负债表日以及结算日的公允价值和可行权后的每份增值权现金支出额如下: (2)第一年有6名管理人员离开甲公司,甲公司估计还将有4名管理人员离开。 (3)第二年又有8名管理人员离开公司。假定有36人行使股票增值权取得了现金。 (4)2×16年12月31日剩余50人全部行使了股票增值权。 要求:根据上述资料,不考虑其他因素,回答下列各题。该股份支付协议对甲公司2×16年度财务报表的影响表述中正确的是(  )。 2、甲公司有关以现金结算的股份支付的资料如下:(1)2×13年12月21日,经股东大会批准,甲公司为其100名中层以上管理人员每人授予100份现金股票增值权,这些人员从2×14年1月1日起必须在该公司连续服务2年,即可自2×15年12月31日起根据股价的增长幅度获得现金,该增值权应在2×16年12月31日之前行使完毕。甲公司估计,该增值权在负债结算之前的每个资产负债表日以及结算日的公允价值和可行权后的每份增值权现金支出额如下: (2)第一年有6名管理人员离开甲公司,甲公司估计还将有4名管理人员离开。 (3)第二年又有8名管理人员离开公司。假定有36人行使股票增值权取得了现金。 (4)2×16年12月31日剩余50人全部行使了股票增值权。 要求:根据上述资料,不考虑其他因素,回答下列各题。该股份支付协议对甲公司2×16年度财务报表的影响表述中正确的是(  )。 3、甲公司有关以现金结算的股份支付的资料如下:(1)2×13年12月21日,经股东大会批准,甲公司为其100名中层以上管理人员每人授予100份现金股票增值权,这些人员从2×14年1月1日起必须在该公司连续服务2年,即可自2×15年12月31日起根据股价的增长幅度获得现金,该增值权应在2×16年12月31日之前行使完毕。甲公司估计,该增值权在负债结算之前的每个资产负债表日以及结算日的公允价值和可行权后的每份增值权现金支出额如下:(2)第一年有6名管理人员离开甲公司,甲公司估计还将有4名管理人员离开。(3)第二年又有8名管理人员离开公司。假定有36人行使股票增值权取得了现金。(4)2×16年12月31日剩余50人全部行使了股票增值权。要求:根据上述资料,不考虑其他因素,回答下列各题。(2)该股份支付协议对甲公司2×16年度财务报表的影响表述中正确的是(  )。 4、甲公司有关以现金结算的股份支付的资料如下:(1)2×13年12月21日,经股东大会批准,甲公司为其100名中层以上管理人员每人授予100份现金股票增值权,这些人员从2×14年1月1日起必须在该公司连续服务2年,即可自2×15年12月31日起根据股价的增长幅度获得现金,该增值权应在2×16年12月31日之前行使完毕。甲公司估计,该增值权在负债结算之前的每个资产负债表日以及结算日的公允价值和可行权后的每份增值权现金支出额如下: (2)第一年有6名管理人员离开甲公司,甲公司估计还将有4名管理人员离开。(3)第二年又有8名管理人员离开公司。假定有36人行使股票增值权取得了现金。(4)2×16年12月31日剩余50人全部行使了股票增值权。该股份支付协议对甲公司2×16年度财务报表的影响表述中正确的是(  ) 5、甲公司有关以现金结算的股份支付的资料如下:(1)2×13年12月21日,经股东大会批准,甲公司为其100名中层以上管理人员每人授予100份现金股票增值权,这些人员从2×14年1月1日起必须在该公司连续服务2年,即可自2×15年12月31日起根据股价的增长幅度获得现金,该增值权应在2×16年12月31日之前行使完毕。甲公司估计,该增值权在负债结算之前的每个资产负债表日以及结算日的公允价值和可行权后的每份增值权现金支出额如下:年份公允价值支付现金2×1417—2×1520182×1622 (2)第一年有6名管理人员离开甲公司,甲公司估计还将有4名管理人员离开。(3)第二年又有8名管理人员离开公司。假定有36人行使股票增值权取得了现金。(4)2×16年12月31日剩余50人全部行使了股票增值权。要求:根据上述资料,不考虑其他因素,回答下列各题。(2)该股份支付协议对甲公司2×16年度财务报表的影响表述中正确的是(  )。  6、(2)该股份支付协议对甲公司2×16年度财务报表的影响表述中正确的是(  )。元素路径: body > p > img元素路径: body > p > img
资料中心