客服服务
收藏本站
手机版
题目
【多选题】

2015年1月1日M公司持有的N公司长期股权投资的账面余额为1200万元,该项投资为M公司2014年取得N公司有表决权资本的25%,对N公司具有重大影响。取得投资时N公司可辨认资产中一批存货的账面价值为500万元,公允价值为800万元,该批存货2014年度未实现对外销售,至2015年12月31日该批存货已经对外出售60%。2015年7月1日,M公司将其生产的一批存货以600万元的价格出售给N公司,该批存货的成本为450万元,未计提跌价准备,至2015年12月31日该批存货未实现对外出售。N公司2015年度发生亏损6000万元,未发生其他所有者权益的变动。假设M公司与N公司的会计期间和会计政策均相同,M公司一项实质上构成对N公司净投资的长期应收款200万元,合同或协议另外规定M公司承担额外损失弥补的义务,金额为20万元。不考虑所得税等其他因素的影响,M公司由于持有N公司长期股权投资2015年的相关会计处理中,正确的有( )。

A: M公司2015年度应确认的投资损失为1582.5万元

B: M公司2015年应确认预计负债20万元

C: M公司2015年应在备查簿中登记的亏损为162.5万元

D: M公司2015年应在备查簿中登记的亏损为382.5万元
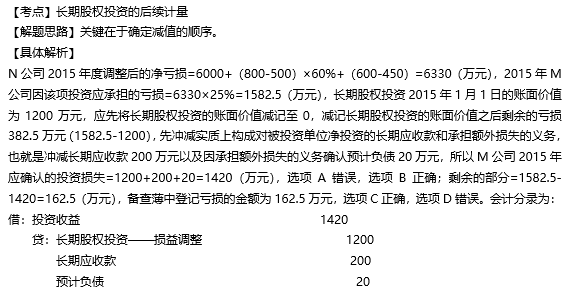
答案解析

1.png

答案选 BC

有疑问?
求助专家解答吧。
添加老师咨询
下载会计APP
相关题目
1、甲公司为生产加工企业,其在20×6年度发生了以下与股权投资相关的交易:其他资料:本题中不考虑所得税等税费及其他相关因素。  (1)甲公司在若干年前参与设立了乙公司并持有其30%的股权,将乙公司作为联营企业,采用权益法核算。20×6年1月1日,甲公司自A公司(非关联方)购买了乙公司60%的股权并取得了控制权,购买对价为3 000万元,发生与合并直接相关费用100万元,上述款项均以银行存款转账支付。20×6年1月1日,甲公司原持有对乙公司30%长期股权投资的账面价值为600万元(长期股权投资账面价值的调整全部为乙公司实现净利润,乙公司不存在其他综合收益及其他影响权益变动的因素)。  (2)20×6年6月20日,乙公司股东大会批准20×5年度利润分配方案,提取盈余公积10万元,分配现金股利90万元,以未分配利润200万元转增股本。 关于甲公司的会计处理正确的是() 2、甲公司为生产加工企业,其在20×6年度发生了以下与股权投资相关的交易:其他资料:本题中不考虑所得税等税费及其他相关因素。(1)甲公司在若干年前参与设立了乙公司并持有其30%的股权,将乙公司作为联营企业,采用权益法核算。20×6年1月1日,甲公司自A公司(非关联方)购买了乙公司60%的股权并取得了控制权,购买对价为3000万元,发生与合并直接相关费用100万元,上述款项均以银行存款转账支付。20×6年1月1日,甲公司原持有对乙公司30%长期股权投资的账面价值为600万元(长期股权投资账面价值的调整全部为乙公司实现净利润,乙公司不存在其他综合收益及其他影响权益变动的因素)。(2)20×6年6月20日,乙公司股东大会批准20×5年度利润分配方案,提取盈余公积10万元,分配现金股利90万元,以未分配利润200万元转增股本。关于甲公司的会计处理正确的是() 3、甲公司为生产加工企业,其在20×6年度发生了以下与股权投资相关的交易:其他资料:本题中不考虑所得税等税费及其他相关因素。  (1)甲公司在若干年前参与设立了乙公司并持有其30%的股权,将乙公司作为联营企业,采用权益法核算。20×6年1月1日,甲公司自A公司(非关联方)购买了乙公司60%的股权并取得了控制权,购买对价为3 000万元,发生与合并直接相关费用100万元,上述款项均以银行存款转账支付。20×6年1月1日,甲公司原持有对乙公司30%长期股权投资的账面价值为600万元(长期股权投资账面价值的调整全部为乙公司实现净利润,乙公司不存在其他综合收益及其他影响权益变动的因素)。  (2)20×6年6月20日,乙公司股东大会批准20×5年度利润分配方案,提取盈余公积10万元,分配现金股利90万元,以未分配利润200万元转增股本。 关于甲公司的会计处理正确的是() 4、甲公司为生产加工企业,其在 20×6 年度发生了以下与股权投资相关的交易:其他资料:本题中不考虑所得税等税费及其他相关因素。(1)甲公司在若干年前参与设立了乙公司并持有其 30%的股权,将乙公司作为联营企业,采用权益法核算。20×6 年 1 月 1 日,甲公司自 A 公司(非关联方)购买了乙公司 60%的股权并取得了控制权,购买对价为 3 000 万元,发生与合并直接相关费用 100 万元,上述款项均以银行存款转账支付。20×6 年 1月 1 日,甲公司原持有对乙公司 30%长期股权投资的账面价值为 600 万元(长期股权投资账面价值的调整全部为乙公司实现净利润,乙公司不存在其他综合收益及其他影响权益变动的因素),公允价值为 1500万元。(2)20×6 年 6 月 20 日,乙公司股东大会批准 20×5 年度利润分配方案,提取盈余公积 10 万元,分配现金股利 90 万元,以未分配利润 200 万元转增股本。关于甲公司的会计处理正确的是( ) 5、【060510】甲公司为生产加工企业,其在20×6年度发生了以下与股权投资相关的交易,本题中不考虑所得税等税费及其他相关因素。(1)甲公司在若干年前参与设立了乙公司并持有其30%的股权,将乙公司作为联营企业,采用权益法核算。20×6年1月1日,甲公司自A公司(非关联方)购买了乙公司60%的股权并取得了控制权,购买对价为3 000万元,发生与合并直接相关费用100万元,上述款项均以银行存款转账支付。20×6年1月1日,甲公司原持有对乙公司30%长期股权投资的账面价值为600万元(长期股权投资账面价值的调整全部为乙公司实现净利润,乙公司不存在其他综合收益及其他影响权益变动的因素),公允价值为1500万元。(2)20×6年6月20日,乙公司股东大会批准20×5年度利润分配方案,提取盈余公积10万元,分配现金股利90万元,以未分配利润200万元转增股本。关于甲公司的会计处理正确的有(  )。 6、【习题加练-会计长投·多选题】2019年1月10日,甲公司购入A公司150万股股票,持有30%股份,并产生重大影响,长期股权投资入账价值为600万元。2019年A公司实现净利润为1000万元;2019年A公司的其他综合收益增加了150万元。有关甲公司2019年账务处理正确的有( )。 7、2×21年4月1日甲公司以货币资金1 500万元取得丁公司持有的乙公司30%的普通股权,另行支付相关税费20万元,并派一名董事参与乙公司决策。投资当日乙公司的账面净资产和可辨认净资产的公允价值均为 3 500 万元。2×21年4月1日,乙公司宣告分派现金股利200万元。2×21年乙公司实现净利润600万元(各期间利润比较均衡)。2×22年4月25日,乙公司宣告分派现金股利300万元。2×22年乙公司实现净利润500万元。假设不存在任何内部交易,则 2×22 年末甲公司长期股权投资账面余额为()万元。 8、华东公司有关投资业务的资料如下:2013年1月1日,华东公司以银行存款5000万元从华西公司其他股东处购买了华西公司30%的股权,采用权益法核算此长期股权投资。当日华西公司可辨认净资产的公允价值为18000万元,公允价值与账面价值相等。2015年1月5日,华东公司再以银行存款6000万元从华西公司其他股东处购买了华西公司的30%的股权。至此持股比例达到6O%并控制华西公司,当日起主导华西公司财务和经营政策,形成非同一控制下企业合并,由权益法转为成本法核算。2013年1月1日至2014年12月31日,华西公司实现净利润1800万元,其他综合收益税后净额1200万元。不存在内部交易。2015年1月5日华西公司可辨认净资产账面价值总额为21000万元(其中股本10000万元、资本公积7000万元、其他综合收益1200万元、盈余公积280万元、未分配利润2520万元),公允价值为19000万元(包括一项固定资产评估减值2000万元)。原持有30%股权投资在购买日的公允价值为6000万元。2015年1月5日华东公司资产负债表的资本公积项目金额为36000万元。下列有关华东公司个别报表的会计处理,表述正确的有()。 9、华东公司有关投资业务的资料如下:2013年1月1日,华东公司以银行存款5000万元从华西公司其他股东处购买了华西公司30%的股权,采用权益法核算此长期股权投资。当日华西公司可辨认净资产的公允价值为18000万元,公允价值与账面价值相等。2015年1月5日,华东公司再以银行存款6000万元从华西公司其他股东处购买了华西公司的30%的股权。至此持股比例达到60%并控制华西公司,当日起主导华西公司财务和经营政策,形成非同一控制下企业合并,由权益法转为成本法核算。2013年1月1日至2014年12月31日,华西公司实现净利润1800万元,其他综合收益税后净额(均可转损益)1200万元。不存在内部交易。2015年1月5日华西公司可辨认净资产账面价值总额为21000万元(其中股本10000万元、资本公积7000万元、其他综合收益1200万元、盈余公积280万元、未分配利润2520万元),公允价值为19000万元(包括一项固定资产评估减值2000万元)。原持有30%股权投资在购买日的公允价值为6000万元。2015年1月5日华东公司资产负债表的资本公积项目金额为36000万元。下列有关华东公司个别报表的会计处理,表述正确的有(      )。 10、华东公司有关投资业务的资料如下:2013年1月1日,华东公司以银行存款5000万元从华西公司其他股东处购买了华西公司30%的股权,采用权益法核算此长期股权投资。当日华西公司可辨认净资产的公允价值为18000万元,公允价值与账面价值相等。2015年1月5日,华东公司再以银行存款G000万元从华西公司其他股东处购买了华西公司的30%的股权。至此持股比例达到6O%并控制华西公司,当日起主导华西公司财务和经营政策,形成非同一控制下企业合并,由权益法转为成本法核算。2013年1月1日至2014年12月31日,华西公司实现净利润1800万元,其他综合收益税后净额1200万元。不存在内部交易。2015年1月5日华西公司可辨认净资产账面价值总额为21000万元(其中股本10000万元、资本公积7000万元、其他综合收益1200万元、盈余公积280万元、未分配利润2520万元),公允价值为19000万元(包括一项固定资产评估减值2000万元)。原持有30%股权投资在购买日的公允价值为6000万元。2015年1月5日华东公司资产负债表的资本公积项目金额为36000万元。下列有关华东公司个别报表的会计处理,表述正确的有()。
资料中心