客服服务
收藏本站
手机版
题目
【多选题】

公司2019年5月1日发行5年期债券,每张面值1 000元,票面利率8%,每年支付一次利息(次年4月30日支付)。市场利率10%,下列关于该债券在2022年4月1日价值的计算公式中,正确的有( )。


A:
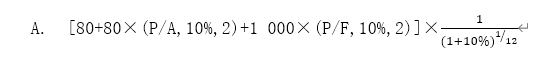
B:
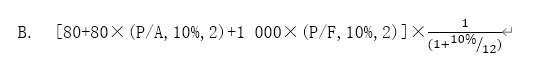
C:
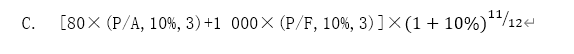
D:
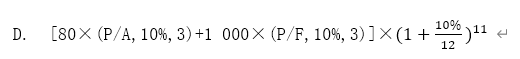
答案解析

【答案】AC

【解析】该流通债券的计息期以1年为单位,除了2022年4月1日至2022年4月30日是一个月(即:年),后续都是整数计息期,应先将后续利息、本金折现至最近的一个计息日,再将所有现金流折算到2022年4月1日。可以先折现到2022年4月30日,如A选项;也可以先折现到2021年4月30日,如C选项。注意在折现过程中始终应保持计息期(1年)、折现率(10%)不变。


答案选 AC

有疑问?
求助专家解答吧。
添加老师咨询
下载会计APP
相关题目
1、甲公司2×19年1月1日按面值发行公司20万张,每张债券面值100元,期限为5年,每年年末支付当年利息,2×23年12月31日还本。票面利率为8%。支付发行手续费80万元,不考虑其他因素,则债券存在的5年内,会计上确认的实际利息总额为(  )。 2、甲公司2×19年1月1日按面值发行公司20万张,每张债券面值100元,期限为5年,每年年末支付当年利息,2×23年12月31日还本。票面利率为8%。支付发行手续费80万元,不考虑其他因素,则债券存在的5年内,会计上确认的实际利息总额为(  )。 3、【2801213】某上市公司20×9年归属于普通股股东的净利润为40 000万元,期初发行在外普通股股数20 000万股,年内普通股股数未发生变化。20×9年1月1日,公司按面值发行80 000万元的三年期可转换公司债券,债券每张面值100元,票面固定年利率为2%,利息自发行之日起每年支付一次,即每年12月31日为付息日。该批可转换公司债券自发行结束12个月以后即可转换为公司股票,即转股期为发行12个月后至债券到期日止的期间。转股价格为每股10元,即每100元债券可转换为10股面值为1元的普通股。债券利息不符合资本化条件,直接计入当期损益,所得税税率为25%。 假设不具备转换选择权的类似债券的市场利率为3%。20×9年度稀释每股收益是(    )元/股 4、甲公司2014年归属于普通股股东的净利润为40 000万元,期初发行在外的普通股股数28 000万股,年内普通股股数未发生变化。2014年1月1日,公司按面值发行20 000万元的三年期可转换公司债券,债券每张面值100元,票面固定年利率为3%,利息自发行之日起每年支付一次,即每年12月31日为付息日。该批可转换公司债券自发行结束后12个月以后即可转换为公司股票,即转股期为发行12个月后至债券到期日止的期间。转股价格为每股12.5元,即每100元债券可转换为8股面值为1元的普通股。债券利息不符合资本化条件,直接计入当期损益,适用的所得税税率为25%。假设不具备转换选择权的类似债券的市场年利率为5%。 要求:根据上述资料,不考虑其他因素,回答下列各题(计算结果保留两位小数)。2014年1月1日,发行可转换公司债券负债成份的公允价值为(    )万元。 5、甲公司2×19年归属于普通股股东的净利润为40 000万元,期初发行在外的普通股股数28 000万股,年内普通股股数未发生变化。2×19年1月1日,公司按面值发行20 000万元的三年期可转换公司债券,债券每张面值100元,票面固定年利率为3%,利息自发行之日起每年支付一次,即每年12月31日为付息日。该批可转换公司债券自发行结束后12个月以后即可转换为公司股票,即转股期为发行12个月后至债券到期日止的期间。转股价格为每股12.5元,即每100元债券可转换为8股面值为1元的普通股。债券利息不符合资本化条件,直接计入当期损益,适用的所得税税率为25%。假设不具备转换选择权的类似债券的市场年利率为5%。不考虑其他因素甲公司2×19年度稀释每股收益为(    )元/股。 6、甲公司采用出包方式交付承建商建设一条生产线。生产线建设工程于20×8年1月1日开工,至20×8年12月31日尚未完工。专门为该生产线建设筹集资金的情况如下:(1)20×8年1月1日,按每张98元的价格折价发行分期付息、到期还本的公司债券30万张。该债券每张面值为100元,期限为3年,票面年利率为5%,利息于每年末支付。在扣除手续费20.25万元后,发行债券所得资金2 919.75万元已存入银行。20×8年度未使用债券资金的银行存款利息收入为50万元。(2)20×8年7月1日,以每股5.2元的价格增发本公司普通股3 000万股,每股面值1元。在扣除佣金600万元后,增发股票所得资金15 000万元已存入银行。已知:(P/A,6%,3)=2.6730:(P/F,6%,3)=0.8396。甲公司20×8年度应予资本化的借款费用是( )。 7、甲公司2×19年1月1日按面值发行公司20万张,每张债券面值100元,期限为5年,每年年末支付当年利息,2×23年12月31日还本。票面利率为8%。支付发行手续费80万元,不考虑其他因素,则债券存在的5年内,会计上确认的实际利息总额为(  )。 8、甲公司2×16年度归属于普通股股东的净利润为20 500万元,期初发行在外普通股股数为12 000万股,年内普通股股数未发生变化。2×16年1月1日,公司按面值发行5 000万元的三年期可转换公司债券,债券每张面值100元,票面年利率为4%,利息自发行之日起每年支付一次,即每年12月31日为付息日。该批可转换公司债券自发行结束之日起12个月以后,即可转换为公司股票,即转股期为发行12个月后至债券到期日止的期间。转股价格为每股10元,即每100元债券可转换为10股面值为1元的普通股股票。假定可转换公司债券利息不符合资本化条件,直接计入当期损益,甲公司适用的所得税税率为25%。不考虑可转换公司债券在负债成分和权益成分的分拆,且债券票面利率等于实际利率。甲公司2 ×16年度基本每股收益与稀释每股收益分别为(      )元/股。 9、2019 年 1 月 1 日,甲公司从二级市场购入乙公司分期付息、到期还本的债券 10 万张,以银行存款支付价款 9000 万元,另支付相关交易费用 15 万元。该债券系乙公司于 2017 年 1 月1 日发行,每张债券面值为 1 000 元,期限为 5 年,票面年利率为 5%,每年年末支付当年度利息。甲公司根据管理该债券的业务模式和该债券的合同现金流量特征,将该债券划分为以摊余成本计量的金融资产,甲公司购入乙公司债券的入账价值是( )。 10、甲公司2×19年1月1日按面值发行公司20万张,每张债券面值100元,期限为5年,每年年末支付当年利息,2×23年12月31日还本。票面利率为8%。支付发行手续费80万元,不考虑其他因素,则债券存在的5年内,会计上确认的实际利息总额为(  )。
资料中心