
客服服务
收藏本站
手机版
题目
【单选题】

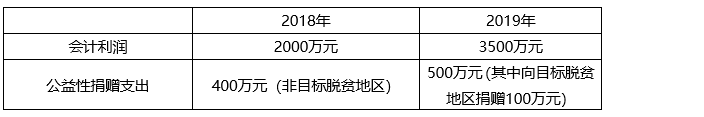
某公司2018年~2019年的会计利润和实际发生公益性捐赠情况如下所示,假设当年无其他纳税调整事项,则该公司2019年应纳税所得额是(  )万元。
1.png


A: 3640

B: 3480

C: 3500

D: 520

答案解析

2018年公益性捐赠的税前扣除限额=2000×12%=240(万元),超过限额的部分=400-240=160(万元),结转以后3个纳税年度扣除;2019年公益性捐赠的税前扣除限额=3500×12%=420(万元),先扣除2018年结转的160万元公益性捐赠之后(调减应纳税所得额160万元),剩余可以扣除的限额=420-160=260(万元),2019年发生的公益性捐赠支出中,用于目标脱贫地区的捐赠支出,可以直接在税前扣除,剩余500-100=400万元,需要在260万元的限额内扣除,需要结转以后年度扣除的捐赠支出为140万元,当年调增140万元。2019年的应纳税所得额=3500-160+140=3480(万元)。

答案选 B

有疑问?
求助专家解答吧。
添加老师咨询
下载会计APP
相关题目
1、【0408242】位于市区的某电器生产企业,2020年度企业自行核算实现的会计利润为650万元。当年相关经营情况如下:(1)12月接受某公司捐赠机器设备一台,取得增值税专用发票,注明不含税金额10万元、增值税1.3万元,会计上未作账务处理。(2)销售电器共计3万台,取得不含税销售收入5400万元,对应的成本为3000万元;(3)当年发生管理费用800万元,其中含业务招待费80万元。(4)当年发生销售费用1200万元,其中含广告费750万元。(5)财务费用中含向非关联企业甲公司借款支付的6个月利息费用120万元,借款金额为3000万元,当年同期同类银行贷款年利息率为6%。(6)取得直接投资未上市居民企业的股息收入40万元,取得国债利息收入150万元,企业债券利息收入180万元。 根据上述资料,回答下列问题。(1)下列关于12月份接受捐赠的相关处理,正确的有(  )。A.确认营业外收入11.3万元B.确认营业外收入10万元C.增值税1.3万元不可以抵扣进项税额D.增值税1.3万元可以抵扣进项税额(2)计算业务(3)应调整的应纳税所得额为(  )万元。A.调增80万元B.无需调整C.调增32万元D.调增53万元(3)计算业务(4)应调整的应纳税所得额为(    )万元。A.广告费无需纳税调整B.广告费应纳税调增750万元C.广告费应纳税调增60万元D.广告费应纳税调增102万元(4)财务费用中利息调整的金额为(  )万元。A.应纳税调增120B.应纳税调增30C.应纳税调减60D.无需纳税调整(5)关于业务(6)的纳税调整,下列说法正确的有(    )。A.取得的股息收入应并入应纳税所得额计算企业所得税B.国债利息收入应纳税调减150万元C.企业债券利息收入全额计征企业所得税D.企业债券利息收入减半征收企业所得税请问,以上5个小问的答案,分别是什么?
资料中心












