2027年frm一级考试时间什么时候?一文详细讲述!
有些对frm感兴趣的小伙伴会关心2027年frm一级考试时间什么时候?今天就和学姐一起来看看吧!
一、2027年frm一级考试时间
2027年FRM一级,
5月考季:5月8日至5月13日,
早鸟报名2026年12月1日至2027年1月31日,
标准报名2月1日至3月31日;
8月考季:8月13、14日上午场,
早鸟报名3月1日至4月30日,
标准报名5月1日至6月30日;
11月考季:11月13日至11月18日,
早鸟报名5月1日至7月31日,
标准报名8月1日至10月29日。
所有截止时间为美东时间,国内考生在ATA系统预约考位,支持中文机考,高顿可提供报考指引与备考辅导。
二、FRM报考条件
FRM以“零门槛”著称,对考生的学历、专业、年龄均无硬性限制,非常适合跨专业考生或在校生。
1、学历要求:无限制。
无论本科、大专甚至高中学历均可报名。
在校大学生:任何年级(包括大一)均可直接报考FRM一级,无需等到毕业。
2、专业背景:无限制。
不要求必须是金融、数学或统计专业。但考试内容涉及大量数理统计和金融模型,建议具备一定的基础或通过自学补充。
3、英语能力:
无硬性的四六级或雅思托福要求。
自2025年11月起,中国大陆地区考生可自主选择简体中文或美式英语作为考试语言,轻松备考更高效,且完全不影响证书含金量。
三、2027年FRM一级考试内容
考试形式:机考,一共100道单项选择题,时长4小时;国内提供简体中文试卷,5、8、11三个考季共用这套考纲,权重为官方参考占比,实际出题会小幅浮动。
1.风险管理基础|20%
包含各类风险定义、企业风险管理ERM框架、风险调整收益指标、CAPM、多因子模型、风险数据与风险报告、经典风控失败案例、GARP职业道德准则,新增ESG风险相关内容。偏向概念、案例记忆,计算题偏少。
2.定量分析|20%(2027重点更新)
概率统计、各类分布、假设检验、贝叶斯、一元与多元线性回归、时间序列、EWMA、GARCH、Copula、蒙特卡洛模拟、自助法;新增机器学习板块,考察监督/无监督学习、数据预处理、过拟合、常见树模型,只考概念适用场景,不考代码和复杂推导。
3.金融市场与产品|30%
金融机构职能、利率、汇率、股票、债券、大宗商品;远期、期货、期权、互换等衍生品交易机制、盈亏、保证金、基差风险;中央对手方CCP、清算规则,各类衍生品的风险特征,知识点多、考题灵活。
4.估值与风险模型|30%
债券定价、久期与凸性、BSM期权定价、期权希腊字母;VaR的三种主流计算方法、期望亏空、压力测试;基础信用风险模型、预期损失与非预期损失、波动率模型,是一级计算题集中板块。
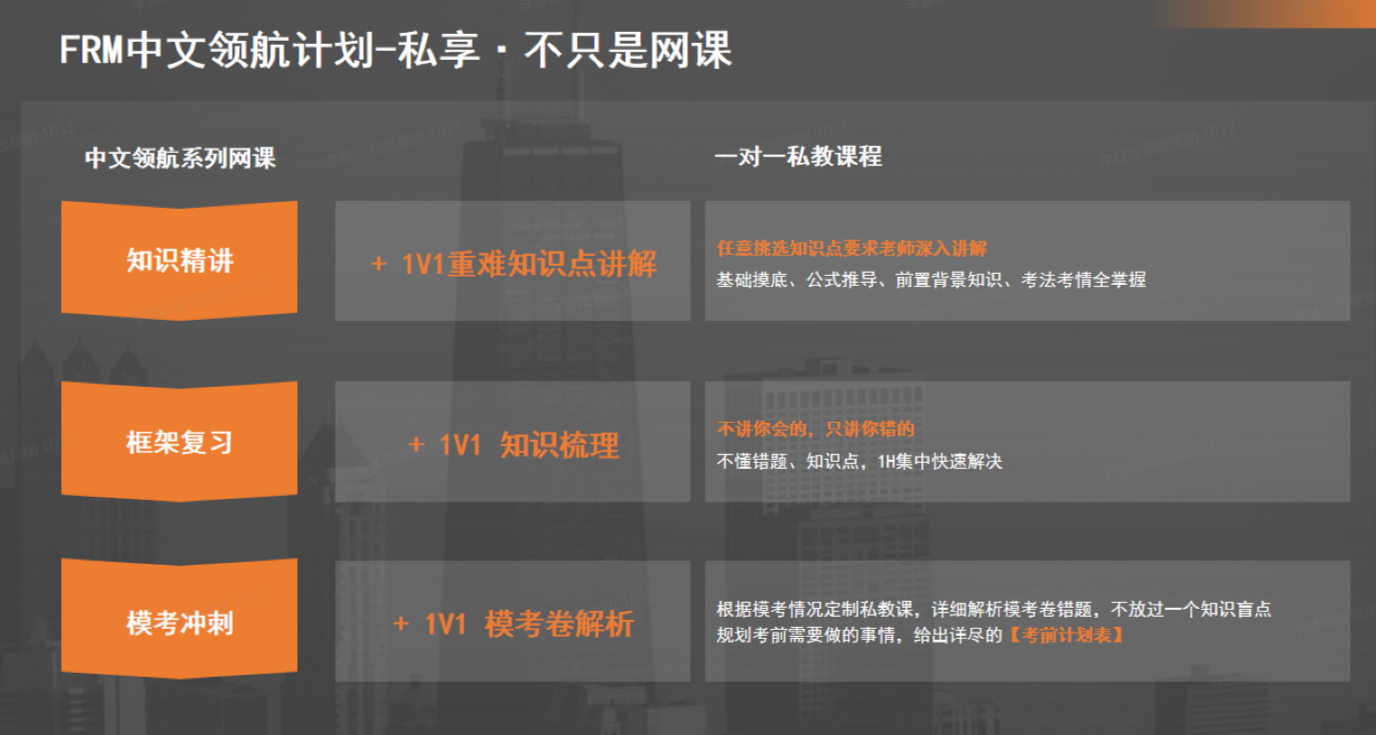
frm一级重在搭建风控底层基础,不侧重复杂实务案例;高顿可以提供考纲解读、配套备考资料。