客服服务
收藏本站
手机版
题目
【单选题】

仲某作为某上市公司的引进人才,2020年4月被授予本公司的股票期权10000股,授权日股票的市场价格为13.2元/股,2022年4月将全部期权行权,行权价为4元/股,行权日股票的收盘价格为20元/股,2022年仲某应缴纳个人所得税( )元。

A: 0

B: 4800

C: 6280

D: 15080

答案解析

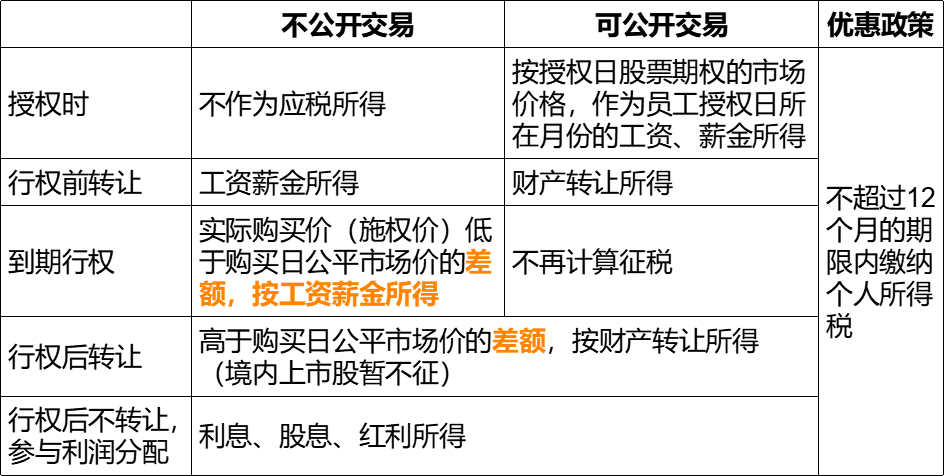
股票期权到期行权时,股票的实际购买价(施权价)低于购买日公平市场价(指该股票当日的收盘价)的差额,应按“工资、薪金所得”适用的规定计算缴纳个人所得税。 (1)行权时,应纳税所得额=(行权时股票的每股市价-每股施权价)×股票数量=(20-4)×10000=160000(元)。 (2)查找综合所得税率表(年度表),适用税率为20%、速算扣除数为16920元。 即,仲某应纳税额=160000×20%-16920=15080(元)。 股票期权、限制性股票和股权奖励的税收政策: 作为“工资、薪金所得”的股权激励收入在2023年12月31日前,不并入当年综合所得,全额单独适用综合所得税率表,计算纳税。计算公式为: 应纳税额=股权激励收入×适用税率-速算扣除数 居民个人一个纳税年度内取得两次以上(含两次)股权激励的,应合并计算纳税。
答案选 D

有疑问?
求助专家解答吧。
添加老师咨询
下载会计APP
相关题目
1、仲某作为某上市公司的引进人才,2020年4月被授予本公司的股票期权10000股,授权日股票的市场价格为13.2元/股,2022年4月将全部期权行权,行权价为4元/股,行权日股票的收盘价格为20元/股,2022年仲某应缴纳个人所得税( )元。 2、下列人员中,不得担任有限责任公司监事的是(  )。 3、下列人员中,不得担任有限责任公司监事的是( )。 4、甲公司为母公司,其所控制的企业集团内20×3年发生以下与股份支付相关的交易或事项:(1)甲公司与其子公司(乙公司)高管签订协议,授予乙公司高管100万份股票期权,待满足行权条件时,乙公司高管可以每股4元的价格自甲公司购买乙公司股票;(2)乙公司授予其研发人员20万份现金股票增值权,这些研发人员在乙公司连续服务2年,即可按照乙公司股价的增值幅度获得现金;(3)乙公司自市场回购本公司股票100万股,并与销售人员签订协议,如未来3年销售业绩达标,销售人员将无偿取得该部分股票;(4)乙公司向丁公司发行500万股本公司股票,作为支付丁公司为乙公司提供咨询服务的价款。不考虑其他因素,下列各项中,乙公司应当作为以权益结算的股份支付的有()。 5、甲公司为母公司,其所控制的企业集团内20×3年发生以下与股份支付相关的交易或事项:(1)甲公司与其子公司(乙公司)高管签订协议,授予乙公司高管100万份股票期权,待满足行权条件时,乙公司高管可以每股4元的价格自甲公司购买乙公司股票;(2)乙公司授予其研发人员20万份现金股票增值权,这些研发人员在乙公司连续服务2年,即可按照乙公司股价的增值幅度获得现金;(3)乙公司自市场回购本公司股票100万股,并与销售人员签订协议,如未来3年销售业绩达标,销售人员将无偿取得该部分股票;(4)乙公司向丁公司发行500万股本公司股票,作为支付丁公司为乙公司提供咨询服务的价款。不考虑其他因素,下列各项中,乙公司应当作为以权益结算的股份支付的有( )。 6、甲公司为母公司,其所控制的企业集团内20×3年发生以下与股份支付相关的交易或事项:(1)甲公司与其子公司(乙公司)高管签订协议,授予乙公司高管100万份股票期权,待满足行权条件时,乙公司高管可以每股4元的价格自甲公司购买乙公司股票;(2)乙公司授予其研发人员20万份现金股票增值权,这些研发人员在乙公司连续服务2年,即可按照乙公司股价的增值幅度获得现金;(3)乙公司自市场回购本公司股票100万股,并与销售人员签订协议,如未来3年销售业绩达标,销售人员将无偿取得该部分股票;(4)乙公司向丁公司发行500万股本公司股票,作为支付丁公司为乙公司提供咨询服务的价款。不考虑其他因素,下列各项中,乙公司应当作为以权益结算的股份支付的有()。 7、【2013】甲公司为母公司,其所控制的企业集团内20×3年发生以下与股份支付相关的交易或事项:(1)甲公司与其子公司(乙公司)高管签订协议,授予乙公司高管100万份股票期权,待满足行权条件时,乙公司高管可以每股4元的价格自甲公司购买乙公司股票;(2)乙公司授予其研发人员20万份现金股票增值权,这些研发人员在乙公司连续服务2年,即可按照乙公司股价的增值幅度获得现金;(3)乙公司自市场回购本公司股票100万股,并与销售人员签订协议,如未来3年销售业绩达标,销售人员将无偿取得该部分股票;(4)乙公司向丁公司发行500万股本公司股票,作为支付丁公司为乙公司提供咨询服务的价款。不考虑其他因素,下列各项中,乙公司应当作为以权益结算的股份支付的有(  )。 8、甲公司为母公司,其所控制的企业集团内20×3年发生以下与股份支付相关的交易或事项:(1)甲公司与其子公司(乙公司)高管签订协议,授予乙公司高管100万份股票期权,待满足行权条件时,乙公司高管可以每股4元的价格自甲公司购买乙公司股票;(2)乙公司授予其研发人员20万份现金股票增值权,这些研发人员在乙公司连续服务2年,即可按照乙公司股价的增值幅度获得现金;(3)乙公司自市场回购本公司股票100万股,并与销售人员签订协议,如未来3年销售业绩达标,销售人员将无偿取得该部分股票;(4)乙公司向丁公司发行500万股本公司股票,作为支付丁公司为乙公司提供咨询服务的价款。不考虑其他因素,下列各项中,乙公司应当作为以权益结算的股份支付的有(  )。 9、甲公司为母公司,其所控制的企业集团内20×3年发生以下与股份支付相关的交易或事项:(1)甲公司与其子公司(乙公司)高管签订协议,授予乙公司高管100万份股票期权,待满足行权条件时,乙公司高管可以每股4元的价格自甲公司购买乙公司股票;(2)乙公司授予其研发人员20万份现金股票增值权,这些研发人员在乙公司连续服务2年,即可按照乙公司股价的增值幅度获得现金;(3)乙公司自市场回购本公司股票100万股,并与销售人员签订协议,如未来3年销售业绩达标,销售人员将无偿取得该部分股票;(4)乙公司向丁公司发行500万股本公司股票,作为支付丁公司为乙公司提供咨询服务的价款。不考虑其他因素,下列各项中,乙公司应当作为以权益结算的股份支付的有(  )。 10、甲公司为母公司,其所控制的企业集团内20×3年发生以下与股份支付相关的交易或事项:(1)甲公司与其子公司(乙公司)高管签订协议,授予乙公司高管100万份股票期权,待满足行权条件时,乙公司高管可以每股4元的价格自甲公司购买乙公司股票;(2)乙公司授予其研发人员20万份现金股票增值权,这些研发人员在乙公司连续服务2年,即可按照乙公司股价的增值幅度获得现金;(3)乙公司自市场回购本公司股票100万股,并与销售人员签订协议,如未来3年销售业绩达标,销售人员将无偿取得该部分股票;(4)乙公司向丁公司发行500万股本公司股票,作为支付丁公司为乙公司提供咨询服务的价款。不考虑其他因素,下列各项中,乙公司应当作为以权益结算的股份支付的有(  )。
资料中心