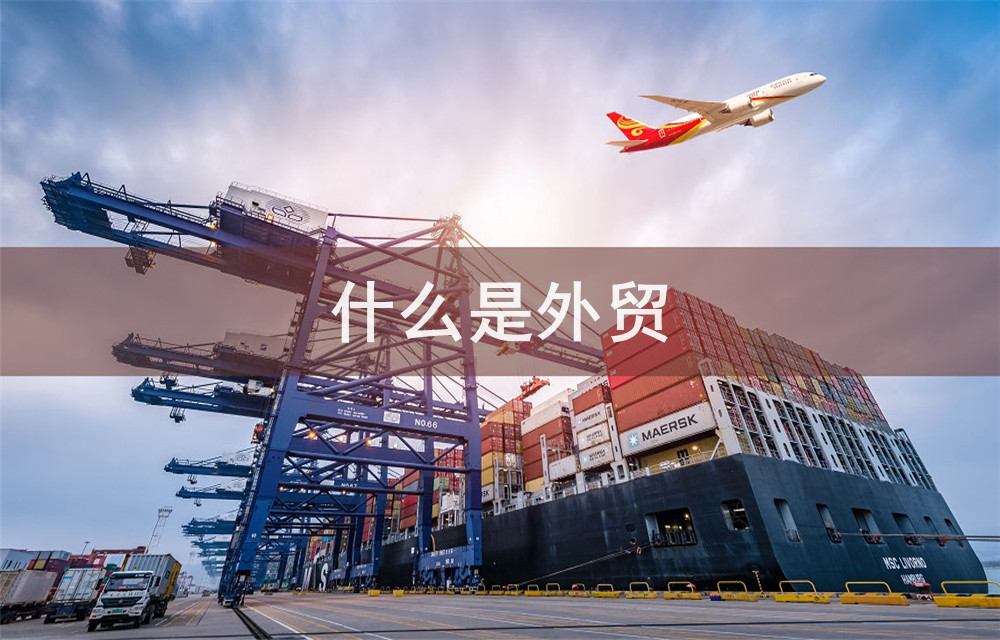
外贸亦称“对外贸易”、“国外贸易”或“进出口贸易”,是指一个国家(地区)与另一个国家(地区)之间的商品和劳务的交换。
外贸由进口和出口两个部分组成。对运进商品或劳务的国家(地区)来说,就是进口;对运出商品或劳务的国家(地区)来说,就是出口。
外贸在奴隶社会和封建社会就开始产生和发展,到资本主义社会,发展更加迅速,其性质和作用由不同的社会制度所决定。
改革开放前,中国对外贸易实行指令性计划管理和国家统负盈亏。改革开放以来,中国外贸体制经历了由指令性计划管理到发挥市场机制的基础性作用、由经营权高度垄断到全面放开、由企业吃国家“大锅饭”到自主经营和自负盈亏的转变。改革开放初期,中国外贸体制改革主要是改革单一计划管理体制,下放外贸管理权和经营权,实行外汇留成制度并建立外汇调剂市场。


会计网(kuaiji.com)所有内容信息未经授权禁止转载、摘编、复制及建立镜像,违者将依法追究法律责任。不良信息举报电话:15820538167。
关于我们 |  沪公网安备
31010902002985号,沪ICP备19018407号-2,
CopyRight © 1996-2026 会计网(kuaiji.com), All Rights Reserved.
 上海市互联网举报中心
 中央网信办举报中心