客服服务
收藏本站
手机版
题目
【单选题】

华东有限责任公司获得财政部门专项资金拨款1500万元,拨款文件指出其中700万元属于政府以所有者身份作出的专项投入,300万元用于弥补企业当期费用和损失,500万元用于下一年度补贴亏损。华东公司会计处理不正确的有(  )。

A: 确认递延收益1000万元

B: 确认实收资本700万元

C: 确认其他收益300万元

D: 确认递延收益500万元
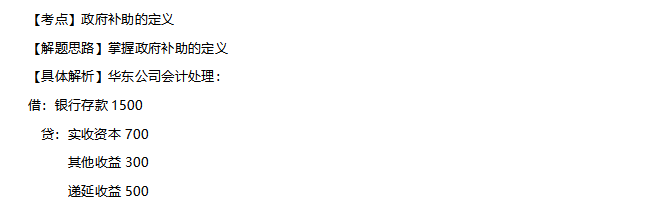
答案解析

企业微信截图_20200226162159.png

答案选 A

有疑问?
求助专家解答吧。
添加老师咨询
下载会计APP
相关题目
1、华东有限责任公司获得财政部门专项资金拨款1500万元,拨款文件指出其中700万元属于政府以所有者身份作出的专项投入,300万元用于弥补企业当期费用和损失,500万元用于下一年度补贴亏损。华东公司会计处理不正确的有(  )。 2、015年10月1日,华东公司需购置一台需要安装的环保设备,预计价款为800万元,因资金不足,按相关规定向有关部门申请补助300万元。2015年11月1日,政府批准了华东公司的申请并拨付华东公司300万元的财政拨款(同日到账)。2015年12月1日,华东公司购入该设备。2016年1月20日,该设备达到预定可使用状态,入账价值为820万元,使用寿命10年,采用年限平均法计提折旧(假设无残值)。假定不考虑其他因素,华东公司2015年影响当期损益的金额为(  )万元。 3、  2015年10月1日,华东公司需购置一台需要安装的环保设备,预计价款为800万元,因资金不足,按相关规定向有关部门申请补助300万元。2015年11月1日,政府批准了华东公司的申请并拨付华东公司300万元的财政拨款(同日到账)。2015年12月1日,华东公司购入该设备。2016年1月20日,该设备达到预定可使用状态,入账价值为820万元,使用寿命10年,采用年限平均法计提折旧(假设无残值)。假定不考虑其他因素,华东公司2015年影响当期损益的金额为(  )万元。 4、华东公司为房地产开发企业,2014年至2015年有关业务如下:(1)2014年1月2日以竞价方式取得一宗使用期限为50年的土地使用权,支付价款10000万元,准备建造自营大型商贸中心及少年儿童活动中心,2014年3月1日开始建造商贸中心及少年儿童活动中心。该项土地使用权采用直线法计提摊销,不考虑净残值。(2)2014年3月1日由于少年儿童活动中心具有公益性,计划申请财政拨款1000万元。(3)2014年3月1日,主管部门批准了华东公司的申报,签订的补贴协议规定:批准华东公司补贴申请,共补贴款项1000万元,分两次拨付。协议签订日拨付500万元,工程验收时支付500万元。华东公司当日收到财政补贴500万元。(4)华东公司工程于2015年3月20日完工,大型商贸中心及少年儿童活动中心建造成本分别为30000万元和3000万元(均不含土地使用权的摊销),预计使用年限均为30年,采用直线法计提折旧,不考虑净残值。(5)验收当日实际收到拨付款500万元。下列有关华东公司的会计处理方法,表述不正确的是(  )。 5、华东公司为房地产开发企业,2014年至2015年有关业务如下:(1)2014年1月2日以竞价方式取得一宗使用期限为50年的土地使用权,支付价款10000万元,准备建造自营大型商贸中心及少年儿童活动中心,2014年3月1日开始建造商贸中心及少年儿童活动中心。该项土地使用权采用直线法计提摊销,不考虑净残值。(2)2014年3月1日由于少年儿童活动中心具有公益性,计划申请财政拨款1000万元。(3)2014年3月1日,主管部门批准了华东公司的申报,签订的补贴协议规定:批准华东公司补贴申请,共补贴款项1000万元,分两次拨付。协议签订日拨付500万元,工程验收时支付500万元。华东公司当日收到财政补贴500万元。(4)华东公司工程于2015年3月20日完工,大型商贸中心及少年儿童活动中心建造成本分别为30000万元和3000万元(均不含土地使用权的摊销),预计使用年限均为30年,采用直线法计提折旧,不考虑净残值。(5)验收当日实际收到拨付款500万元。下列有关华东公司的会计处理方法,表述不正确的是(  )。 6、[单选题] 某企业2014年1月10日完成政府下达的技能培训任务收到政府补助资金20万元;5月1日收到财政部门拨付的用于购买环保设备的补助款400万元;7月1日收到财政部门拨付的经营借款贴息补助15万元。假定不考虑其他因素,2014年该企业获得的与收益相关的政府补助金额为(  )万元。 7、某企业2014年1月10日因完成政府下达的技能培训任务收到财政补助资金20万元,5月1日收到财政部门拨付的用于购买环保设备的补助款400万元,7月1日收到财政部门拨付的经营借款贴息补助15万元,假定不考虑其他因素,2014年该企业获得的与收益相关的政府补助金额为( )万元。 8、2016年3月,华南粮食公司(以下简称华南公司)为购买储备粮从国家开发银行贷款1000万元,同期银行贷款年利率为6%。自2016年4月开始,财政部门于每季度初,按照华南公司的实际贷款额和贷款利率拨付华南公司贷款利息,华南公司收到财政部门拨付的利息后再支付给银行。2016年4月华南公司收到的贴息冲减借款费用的金额为(  )万元。 9、2016年3月,华南粮食公司(以下简称华南公司)为购买储备粮从国家开发银行贷款1000万元,同期银行贷款年利率为6%。自2016年4月开始,财政部门于每季度初,按照华南公司的实际贷款额和贷款利率拨付华南公司贷款利息,华南公司收到财政部门拨付的利息后再支付给银行。2016年4月华南公司应确认的营业外收入为(  )万元。 10、甲公司为化工生产企业,2x13年2月,甲公司需购置一台环保设备、预计价款为5000万元,因资金不足,按相关规定向有关部门提出补助1800万元的申请。2x13年 3月1日,政府相关部门批准了甲公司的申请并拨付甲公司1800万元财政拨款(同日到账)。2x13年4月30日,甲公司购入环保设备并投入使用,实际成本为3000万元,使用寿命5年,预计净残值为零,采用年限平均法计提折旧。2 x15年4月,甲公司出售了这台设备,取得价款2 000万元。甲公司对政府补助采用总额法进行会计处理,不考虑其他因素,则甲公司因处置该环保设备影响利润总额的金额为(
资料中心