客服服务
收藏本站
手机版
题目
【多选题】

2X18年1月2日A企业以增发的本企业普通股1 000万股为对价购入B企业100%的净资产,对B企业进行控股合并。 2X18年1月2日A企业股票公允价值每股13.5元。 2X18年6月1日,A企业完成对B企业的董事会改组,向共9位董事席位中派出5位,另4位中有3位独立董事、1位职工董事,董事会改组完成当日A公司的股价为12.5元。合并前A企业与B企业不存在任何关联方关系,所得税税率为25%,假定购买日B企业各项可辨认资产、负债的公允价值如下表所示:

项目B企业 单位:万元
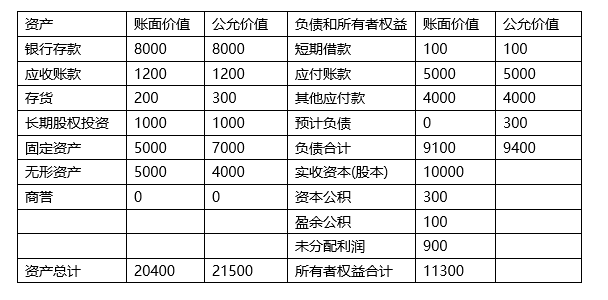
下列选项中正确的是:( )。


A: 购买日应确认递延所得税资产为325万元

B: 购买日应确认递延所得税负债525万元

C: 购买日应确认商誉为1600万元

D: 购买日应确认商誉为600万元

答案解析

【考点】长期股权投资与所有者权益的合并处理(非同一控制下企业合并)-购买日的账务处理

【解题思路】商誉=成本-可辨认净资产公允价值对应的份额,注意,是否考虑商誉。

【具体解析】

企业合并产生的暂时性差异如下表所示:

(1)计算购买日相关递延所得税:

递延所得税资产=1 300×25%=325(万元)

递延所得税负债=2 100×25%=525(万元)

(2)计算购买日商誉

①可辨认净资产公允价值=12 100(万元)

②考虑递延所得税后可辨认资产、负债的公允价值=12 100+325-525=11 900(万元)

③企业合并成本=12 500(万元)

④购买日商誉=12 500-11 900=600(万元)

答案选 ABD

有疑问?
求助专家解答吧。
添加老师咨询
下载会计APP
相关题目
1、某企业2017年发生的下列事项中不应该确认增值税销项税额的有()。 2、某企业只生产一种产品,单价20元,单位变动成本12元,固定成本为2400元,满负荷运转下的正常销售量为400件。以下说法中,正确的有(  )。 3、华东公司为一家规模较小的上市公司,华西公司为某大型未上市的民营企业。华东公司和华西公司的股本金额分别为200万元和375万元。为实现资源的优化配置,华东公司于2015年9月30日通过向华西公司原股东定向增发300万股本企业普通股取得华西公司全部的375万股普通股。华东公司每股普通股在2015年9月30日的公允价值为50元,华西公司每股普通股当日的公允价值为40元。华东公司、华西公司每股普通股的面值均为1元。假定不考虑所得税影响,华东公司和华西公司在合并前不存在任何关联方关系。对于该项反向购买业务,华西公司(购买方)的合并成本为()。 4、华东公司为一家规模较小的上市公司,华西公司为规模较大但未上市的公司。华东公司和华西公司的股本金额分别为4000万元和7500万元。为实现资源的优化配置,华东公司于2015年9月30日以1股换1.25股的比例自华西公司原股东处取得了华西公司全部股权,即通过向华西公司原股东定向增发6000万股本公司普通股取得华西公司全部的7500万股普通股。华东公司每股普通股在2015年9月30日的公允价值为50元,华西公司每股普通股当日的公允价值为40元。华东公司和华西公司每股普通股的面值均为1元。假定不考虑所得税影响,华东公司和华西公司在合并前不存在任何关联方关系。则对于该项反向购买业务,华西公司(购买方)的合并成本为()万元。 5、华东公司为一家规模较小的上市公司,华西公司为规模较大但未上市的公司。华东公司和华西公司的股本金额分别为4000万元和7500万元。为实现资源的优化配置,华东公司于2015年9月30日以1股换1.25股的比例自华西公司原股东处取得了华西公司全部股权,即通过向华西公司原股东定向增发6000万股本公司普通股取得华西公司全部的7500万股普通股。华东公司每股普通股在2015年9月30日的公允价值为50元,华西公司每股普通股当日的公允价值为40元。华东公司和华西公司每股普通股的面值均为1元。假定不考虑所得税影响,华东公司和华西公司在合并前不存在任何关联方关系。则对于该项反向购买业务,华西公司(购买方)的合并成本为()万元。 6、华东公司为一家规模较小的上市公司,华西公司为某大型未上市的民营企业。华东公司和华西公司的股本金额分别为200万元和375万元。为实现资源的优化配置,华东公司于2015年9月30日通过向华西公司原股东定向增发300万股本企业普通股取得华西公司全部的375万股普通股。华东公司每股普通股在2015年9月30日的公允价值为50元,华西公司每股普通股当日的公允价值为40元。华东公司、华西公司每股普通股的面值均为1元。假定不考虑所得税影响,华东公司和华西公司在合并前不存在任何关联方关系。对于该项反向购买业务,华西公司(购买方)的合并成本为()。 7、华东公司为一家规模较小的上市公司,华西公司为规模较大但未上市的公司。华东公司和华西公司的股本金额分别为4000万元和7500万元。为实现资源的优化配置,华东公司于2015年9月30日以1股换1.25股的比例自华西公司原股东处取得了华西公司全部股权,即通过向华西公司原股东定向增发6000万股本公司普通股取得华西公司全部的7500万股普通股。华东公司每股普通股在2015年9月30日的公允价值为50元,华西公司每股普通股当日的公允价值为40元。华东公司和华西公司每股普通股的面值均为1元。假定不考虑所得税影响,华东公司和华西公司在合并前不存在任何关联方关系。则对于该项反向购买业务,华西公司(购买方)的合并成本为()万元。 8、华东公司为一家规模较小的上市公司,华西公司为某大型未上市的民营企业。华东公司和华西公司的股本金额分别为200万元和375万元。为实现资源的优化配置,华东公司于2015年9月30日通过向华西公司原股东定向增发300万股本企业普通股取得华西公司全部的375万股普通股。华东公司每股普通股在2015年9月30日的公允价值为50元,华西公司每股普通股当日的公允价值为40元。华东公司、华西公司每股普通股的面值均为1元。假定不考虑所得税影响,华东公司和华西公司在合并前不存在任何关联方关系。对于该项反向购买业务,华西公司(购买方)的合并成本为()。 9、华东公司为一家规模较小的上市公司,华西公司为规模较大但未上市的公司。华东公司和华西公司的股本金额分别为4000万元和7500万元。为实现资源的优化配置,华东公司于2015年9月30日以1股换1.25股的比例自华西公司原股东处取得了华西公司全部股权,即通过向华西公司原股东定向增发6000万股本公司普通股取得华西公司全部的7500万股普通股。华东公司每股普通股在2015年9月30日的公允价值为50元,华西公司每股普通股当日的公允价值为40元。华东公司和华西公司每股普通股的面值均为1元。假定不考虑所得税影响,华东公司和华西公司在合并前不存在任何关联方关系。则对于该项反向购买业务,华西公司(购买方)的合并成本为()万元。 10、某企业只生产一种产品,单价20元,单位变动成本12元,固定成本2 400元,满负荷运转下的正常销售量为400件。以下说法中,正确的有(    )。
资料中心