客服服务
下载APP
当前位置: 会计网 会计实务工业会计正文

销售尾矿产品由谁缴纳资源税?

2020-12-23 17:24  责编:小霞  浏览:1044
来源 会计网
0

  我们公司将一批尾矿卖给一家企业,该企业从中回收白钨并进行销售,白钨应由哪方交资源税?
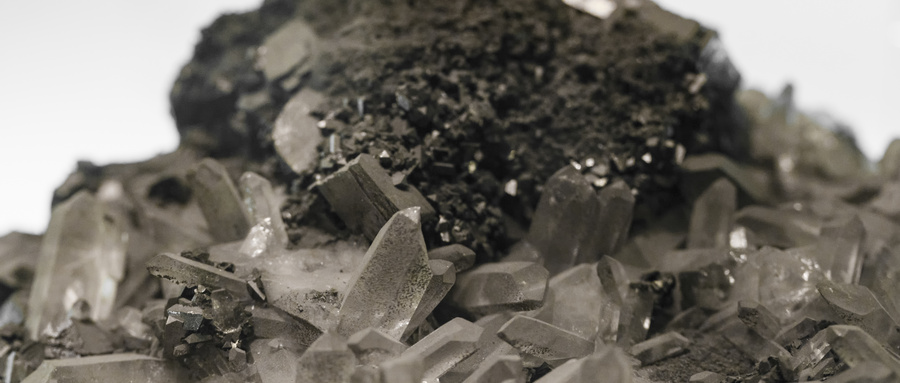
尾矿

  答:根据《资源税法》第一条的规定,在我国境内开发应税资源的单位和个人,为资源税的纳税人,应当按照规定缴纳资源税。

  由于贵司是销售尾矿给购买方,根据《资源税法》第七条第(二)款的规定,纳税人开采尾矿可以免征或减征资源税,但具体减征或免征的范围要根据企业所在地的规定来处理。

  需要提醒的是,《资源税法》中关于尾矿的减免是从2020年9月1日开始生效。在此之前的尾矿不在法定减免的范围内,需要根据矿地方规定确定是否可以减免。
文章版权会计网kuaiji.com所有,未经许可不得转载。

相关问题

纳税人销售的应税产品中包含外购应税产品的,在计算资源税应纳税额时,能否对外购部分作相应扣减?
《财政部 税务总局关于资源税有关问题执行口径的公告》明确,纳税人外购应税产品与自采应税产品混合销售或者混合加工为应税产品销售的,在计算应税产品销售额或者销售数量时,准予扣减外购应税产品的购进金额或者购进数量;当期不足扣减的,可结转下期扣减。纳税人应当准确核算外购应税产品的购进金额或者购进数量,未准确核算的,一并计算缴纳资源税。纳税人核算并扣减当期外购应税产品购进金额、购进数量,应当依据外购应税产品的增值税发票、海关进口增值税专用缴款书或者其他合法有效凭据。《国家税务总局关于资源税征收管理若干问题的公告》对外购应税产品扣减的计算方法进行了明确和细化,规定纳税人以外购原矿与自采原矿混合为原矿销售,或者以外购选矿产品与自产选矿产品混合为选矿产品销售的两种情形,在计算应税产品销售额或者销售数量时,直接扣减外购原矿或者外购选矿产品的购进金额或者购进数量。纳税人以外购原矿与自采原矿混合洗选加工为选矿产品销售的情形,在计算应税产品销售额或者销售数量时,按照该公告规定的方法计算准予扣减的外购应税产品的购进金额或者购进数量。
2021-12-14 10:15:00
扫码关注“ 会计小助手公众号 ”
点击菜单“
XXXX ”→订阅即可
(微信需绑定公众号才能成功接收提醒)
2021注会报名入口开通后,将及时给您发送微信通知
敬请关注