客服服务
下载APP
当前位置: 会计网 会计实务会计分录正文

服务费增值税专用发票会计分录是什么?

2021-06-08 16:59  责编:小霄  浏览:3694
来源 会计网
0

  增值税专用发票是既作为纳税人反映经济活动中的重要会计凭证又是兼记销货方纳税义务和购货方进项税额的合法证明。对于开出和取得服务费增值税专用发票,该如何做会计分录?
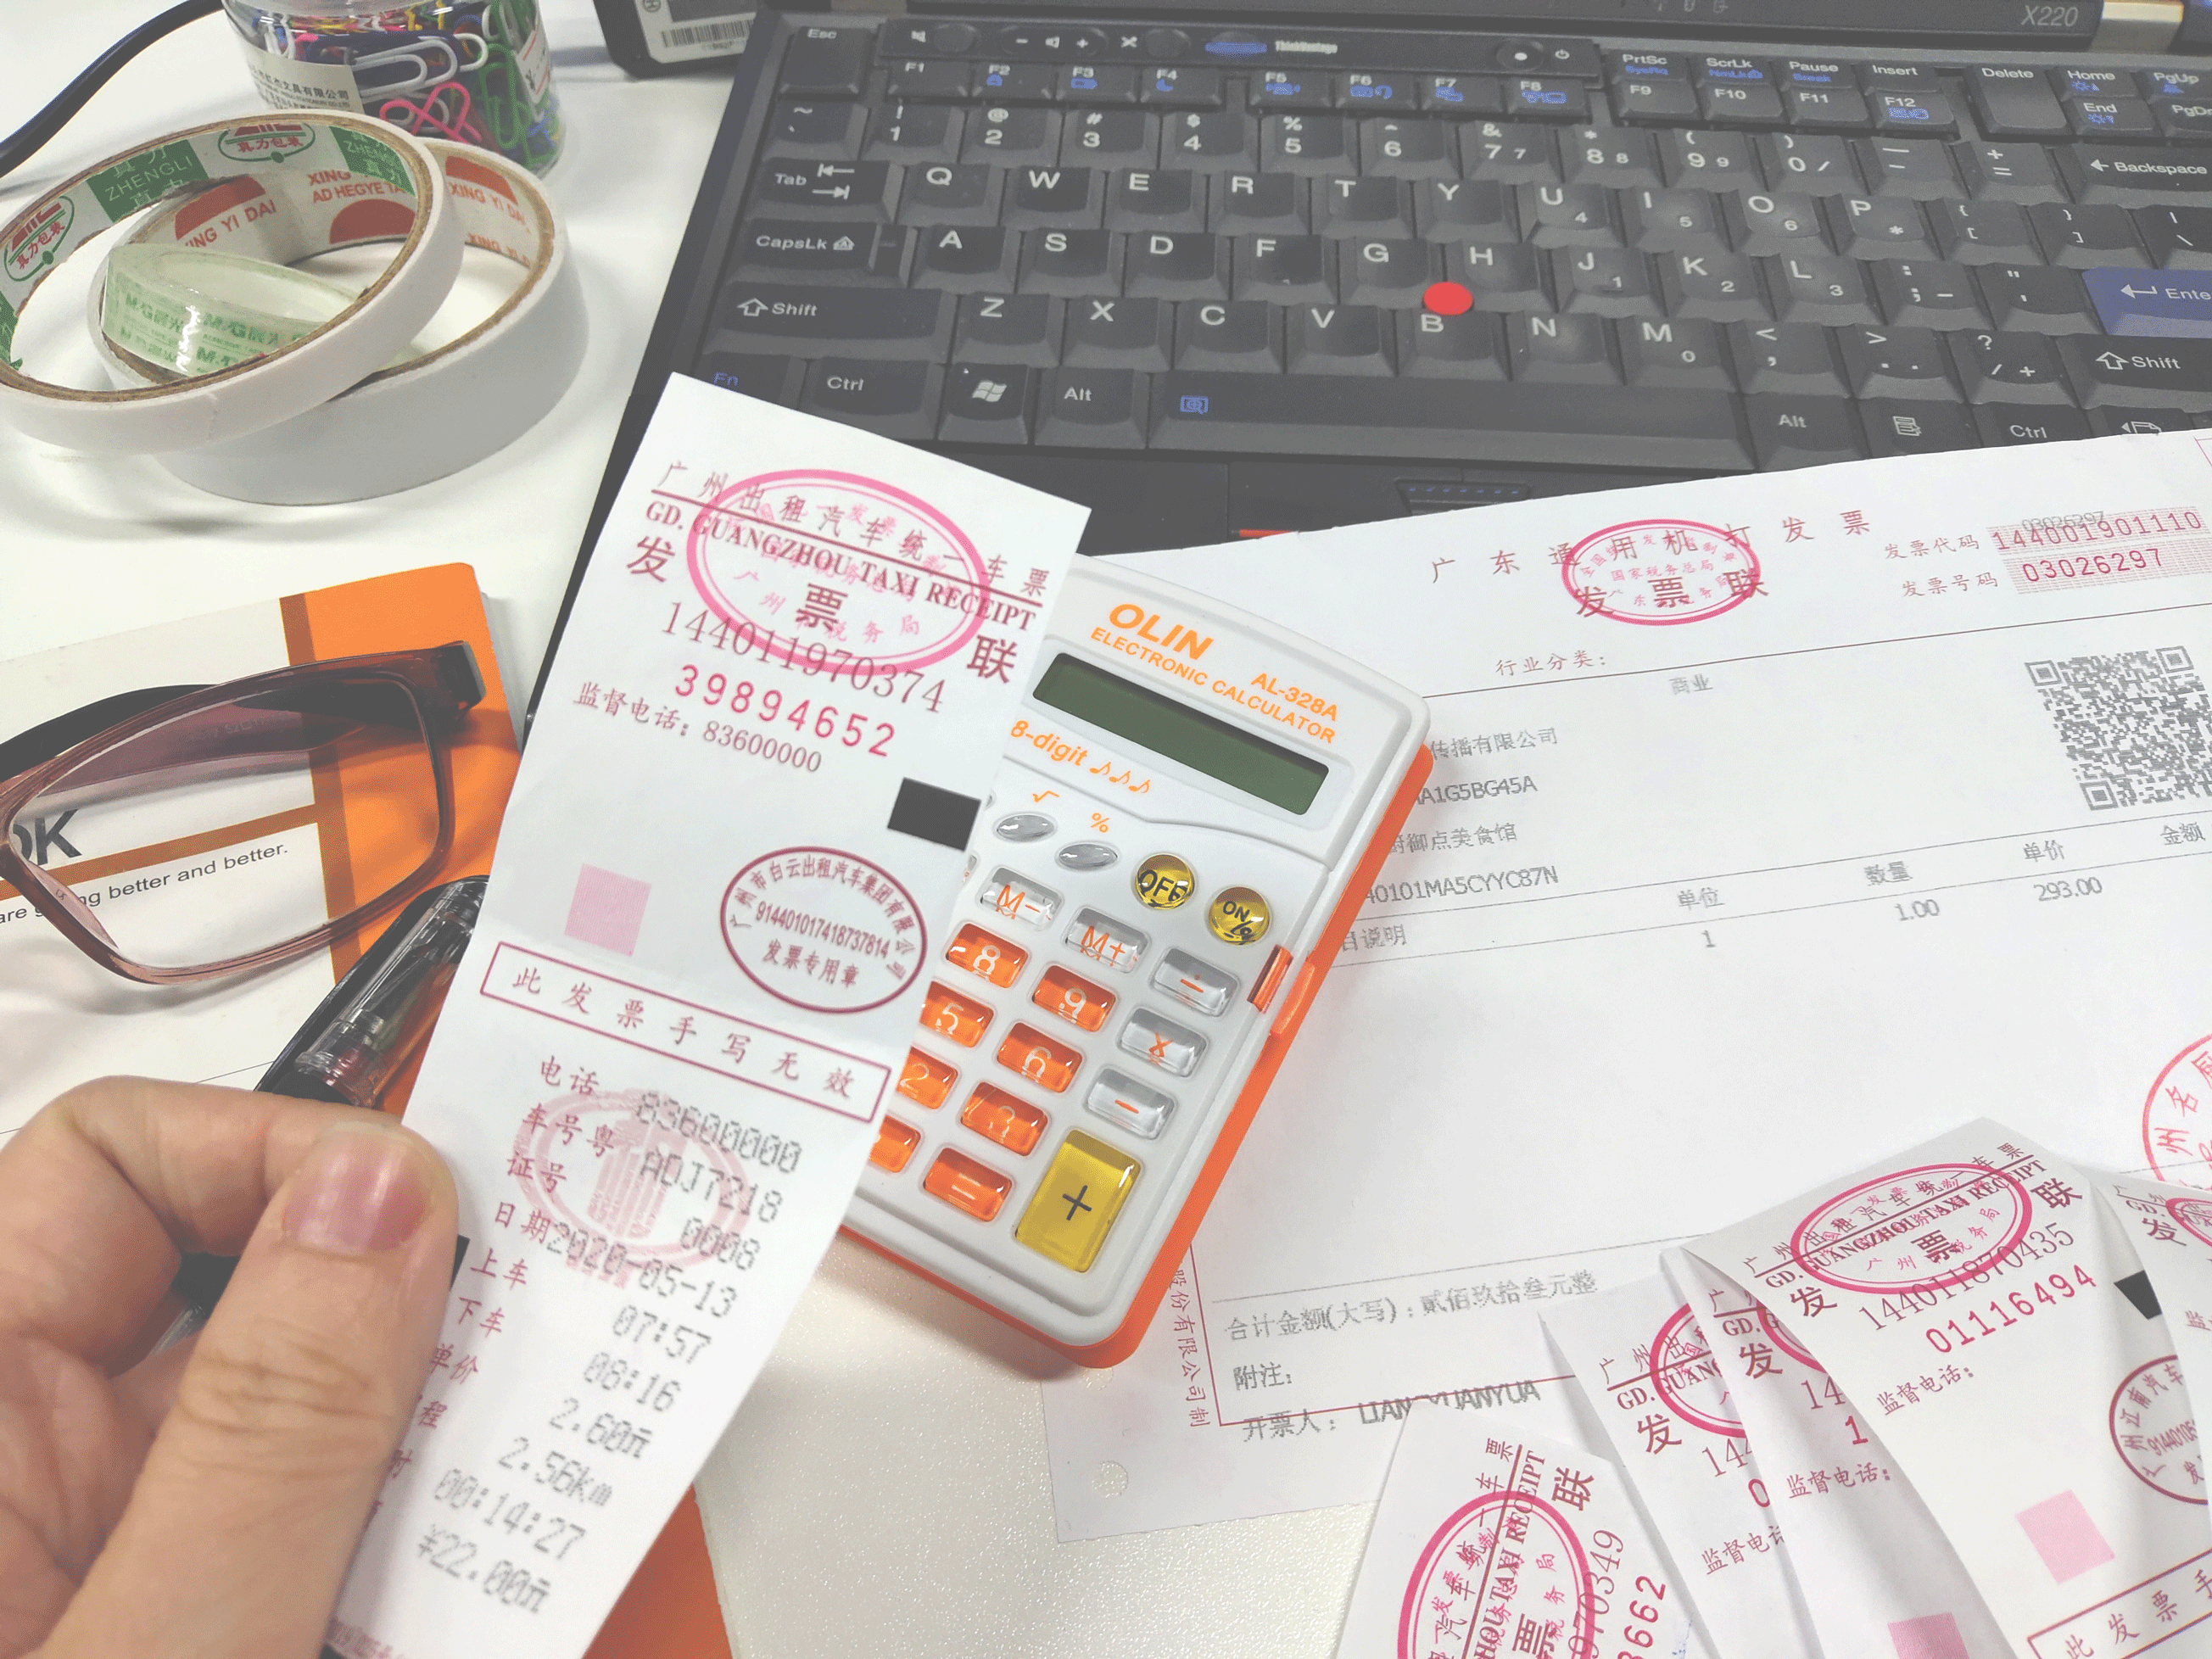
服务费增值税专用发票

  服务费的增值税专用发票如何做账?

  企业开出服务费的增值税专用发票的会计分录如下所述:

  借:银行存款/应收账款

         贷:主营业务收入

                应交税费-应交增值税(销项税额)

  企业取得服务费的增值税专用发票的会计分录如下所述:

  借:管理费用等

         应交税费-应交增值税(进项税额)

         贷:银行存款/库存现金

  增值税专用发票的相关知识

  增值税专用发票是由国家税务总局监制设计印制的,只限于增值税一般纳税人领购使用的,既作为纳税人反映经济活动中的重要会计凭证又是兼记销货方纳税义务和购货方进项税额的合法证明。

  开票时,发票的抬头要与企业名称的全称一致,2017年7月1日以后,增值税发票必须要有税号,不符合规定的发票,不得作为税收凭证。

  专票的联次:

  增值税专用发票有三联专用发票和六联专用发票,每一联次的用途如下:

  第一联是记账联(销货方用来记账);

  第二联是抵扣联(购货方用来扣税);

  第三联是发票联(购货方用来记账);

  第四、第五、第六联是副联(销货方用来备查),六联专票的前三联跟三联发票用途一致。

  专用发票应按下列要求开具:项目齐全,与实际交易相符;字迹清楚,不得压线、错格;发票联和抵扣联加盖财务专用章或者发票专用章;按照增值税纳税义务的发生时间开具。对不符合上列要求的专用发票,购买方有权拒收。
文章版权会计网kuaiji.com所有,未经许可不得转载。

相关问题

开具红字增值税电子专用发票的规定和流程是什么?
实行增值税专用发票电子化的新办纳税人开具增值税电子专用发票(以下简称“电子专票”)后,发生销货退回、开票有误、应税服务中止、销售折让等情形,需要开具红字电子专票的,按照以下规定执行:(一)购买方已将电子专票用于申报抵扣的,由购买方在增值税发票管理系统(以下简称“发票管理系统”)中填开并上传《开具红字增值税专用发票信息表》(以下简称《信息表》),填开《信息表》时不填写相对应的蓝字电子专票信息。购买方未将电子专票用于申报抵扣的,由销售方在发票管理系统中填开并上传《信息表》,填开《信息表》时应填写相对应的蓝字电子专票信息。(二)税务机关通过网络接收纳税人上传的《信息表》,系统自动校验通过后,生成带有“红字发票信息表编号”的《信息表》,并将信息同步至纳税人端系统中。(三)销售方凭税务机关系统校验通过的《信息表》开具红字电子专票,在发票管理系统中以销项负数开具。红字电子专票应与《信息表》一一对应。(四)购买方已将电子专票用于申报抵扣的,应当暂依《信息表》所列增值税税额从当期进项税额中转出,待取得销售方开具的红字电子专票后,与《信息表》一并作为记账凭证。
2021-12-09 16:25:55
扫码关注“ 会计小助手公众号 ”
点击菜单“
XXXX ”→订阅即可
(微信需绑定公众号才能成功接收提醒)
2021注会报名入口开通后,将及时给您发送微信通知
敬请关注