
客服服务
收藏本站
手机版
题目
【单选题】

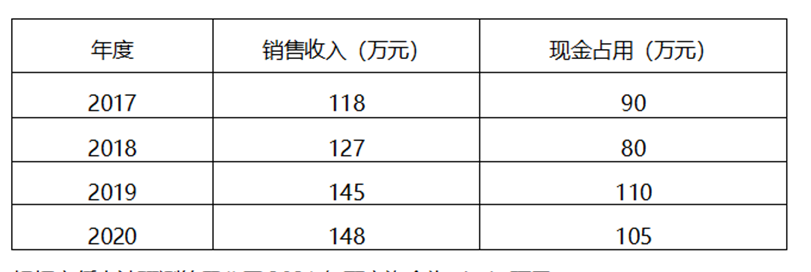
甲公司近年现金占用与销售收入之间的关系如下表所示: 根据高低点法预测的甲公司 2021 年不变资金为 ( ) 万元。
A: 61

B: 0

C: 11

D: 31

答案解析

(1)每元销售收入占用变动资金 = (105-90)/(148- 118) = 0.5;

(2)销售收入占用不变资金总额 = 105- 0.5×148 = 31 (万元)。

答案选 D

有疑问?
求助专家解答吧。
添加老师咨询
下载会计APP
相关题目
1、某公司所在行业近两年出现了爆发式增长,公司也随之取得了快速发展,如今也进入了相对稳定期。盘点这两年的发展,总经理老王感慨万千,当初公司在做人力资源规划时,尽管行业面临着前所未有的发展机会。他和公司人力资源总监老张等几位高管根据经验冷静地做出了判断,如今来看确实对形势把握得比较准确。正因为行业火热时领导冷静决策,没有在短期内招聘过多人员,所以现在随着业务增长逐渐平缓,员工虽有少量冗余,但并不需要像业界其他公司一样大规模裁员,可以采取更加柔性、员工受伤害程度相对低的办法来应对。老王认为,未来做人力资源规划时也要避免盲目冒进,一定要严格根据企业的市场占有率来决定人力资源需求规模。现在公司所在的整个行业进入了稳定期,公司已经找到了人力资源需求与一些关键指标之间的直接联系,可以用量化的方法进行更科学的预测。根据以上材料,回答下列问题:公司前两年在行业爆发期进行人力资源需求预测时采取了经验判断法,关于该方法的表述,正确的有()。 2、某公司所在行业近两年出现了爆发式增长,公司也随之取得了快速发展,如今也进入了相对稳定期。盘点这两年的发展,总经理老王感慨万千,当初公司在做人力资源规划时,尽管行业面临着前所未有的发展机会。他和公司人力资源总监老张等几位高管根据经验冷静地做出了判断,如今来看确实对形势把握得比较准确。正因为行业火热时领导冷静决策,没有在短期内招聘过多人员,所以现在随着业务增长逐渐平缓,员工虽有少量冗余,但并不需要像业界其他公司一样大规模裁员,可以采取更加柔性、员工受伤害程度相对低的办法来应对。老王认为,未来做人力资源规划时也要避免盲目冒进,一定要严格根据企业的市场占有率来决定人力资源需求规模。现在公司所在的整个行业进入了稳定期,公司已经找到了人力资源需求与一些关键指标之间的直接联系,可以用量化的方法进行更科学的预测。根据以上材料,回答下列问题:老王希望根据市场占有率确定公司人力资源需求规模的做法,体现的影响人力资源需求预测的因素有()。 3、某公司所在行业近两年出现了爆发式增长,公司也随之取得了快速发展,如今也进入了相对稳定期。盘点这两年的发展,总经理老王感慨万千,当初公司在做人力资源规划时,尽管行业面临着前所未有的发展机会。他和公司人力资源总监老张等几位高管根据经验冷静地做出了判断,如今来看确实对形势把握得比较准确。正因为行业火热时领导冷静决策,没有在短期内招聘过多人员,所以现在随着业务增长逐渐平缓,员工虽有少量冗余,但并不需要像业界其他公司一样大规模裁员,可以采取更加柔性、员工受伤害程度相对低的办法来应对。老王认为,未来做人力资源规划时也要避免盲目冒进,一定要严格根据企业的市场占有率来决定人力资源需求规模。现在公司所在的整个行业进入了稳定期,公司已经找到了人力资源需求与一些关键指标之间的直接联系,可以用量化的方法进行更科学的预测。根据以上材料,回答下列问题:根据老王的要求,公司在未来适合采用的人力资源预测方法有()。 4、【2018回忆·多选题】乙公司是甲公司购入的子公司,丙公司是甲公司设立的子公司。甲公司与编制合并财务报表相关的交易或事项如下:(1)甲公司以前年度购买乙公司股权并取得控制权时,乙公司某项管理用专利权的公允价值大于账面价值 800 万元,截止 2×16 年末该金额累计已摊销 400 万元,2×17 年度摊销50 万元。甲公司购买乙公司股权并取得控制权以前甲、乙公司之间不存在关联方关系;(2)乙公司被甲公司收购后,从甲公司购入产品并对外销售。2×16 年末,乙公司从甲公司购入 Y 产品并形成存货 1000 万元(没有发生减值),甲公司销售 Y 产品的毛利率为 20%。2×17 年度,乙公司已将上年末结存的 Y 产品全部出售给无关联的第三方;(3)甲公司拥有的某栋办公楼系从丙公司购入,购入时支付的价款大于丙公司账面价款 1600万元,截止 2×16 年末该金额累计已计提折旧 250 万元,2×17 年度计提折旧 25 万元。不考虑税费及其他因素,下列各项关于甲公司编制 2×17 年末合并资产负表会计处理的表述中正确的有(   )。 5、某公司所在行业近两年出现了爆发式增长,公司也随之取得了快速发展,如今也进入了相对稳定期。盘点这两年的发展,总经理老王感慨万千,当初公司在做人力资源规划时,尽管行业面临着前所未有的发展机会。他和公司人力资源总监老张等几位高管根据经验冷静地做出了判断,如今来看确实对形势把握得比较准确。正因为行业火热时领导冷静决策,没有在短期内招聘过多人员,所以现在随着业务增长逐渐平缓,员工虽有少量冗余,但并不需要像业界其他公司一样大规模裁员,可以采取更加柔性、员工受伤害程度相对低的办法来应对。老王认为,未来做人力资源规划时也要避免盲目冒进,一定要严格根据企业的市场占有率来决定人力资源需求规模。现在公司所在的整个行业进入了稳定期,公司已经找到了人力资源需求与一些关键指标之间的直接联系,可以用量化的方法进行更科学的预测。根据以上材料,回答下列问题:根据老王的观念,对于目前的人员冗余问题,适合采取的处理方法有()。 6、【0503836】甲公司是一家制造业上市公司,主营婴幼儿纸尿裤的生产与销售。为进一步扩大市场份额,准备新增一条生产线。相关资料如下: (1)生产线建设期为1年,拟在2020年末开始建设,2022年初投入使用,预计该生产线成本为2000万元。税法规定生产线的折旧年限为5年,残值率为5%,按直线法计提折旧。生产线预计使用3年,项目结束时预计生产线的变现价值为600万元。 (2)甲公司有一厂房适合新项目使用,该厂房目前正在对外出租,年租金60万元,每年年末收取。 (3)生产线投入使用后,预计每年销售3600万只纸尿裤,单位售价为1.2元,单位变动制造成本为0.7元,每年付现固定制造费用为200万元,每年付现销售和管理费用合计为100万元。 (4)预计2022年初垫支的营运资本占销售收入的20%,在项目结束时收回。 假设生产线成本支出发生在2021年初,每年的销售收入和付现费用均发生在年末。公司对项目要求的必要报酬率是10%,甲公司的企业所得税税率为25%。该项目2022年末的现金净流量是(    )万元。 7、(四)甲企业为工业企业,增值税一般纳税人,适用的增值税税率为16%,2018年发生如下经济业务: (1) 1月5日,乙公司以其一项A无形资产投资甲公司,合同约定价值为250万元(与公允价值一致),该出资实际所占份额的金额为200万元。合同规定无形资产的使用年限为10年。采用直线法进行摊销。该资产用于生产专项产品。(不考虑相关税费) (2) 2月10日,自行研发一项B专利技术,研发过程中发生不符合资本化条件的研究支出200万元,发生开发支出1 000万元,其中符合资本化条件的支出为800万元。11月30日,B专利技术达到预定可使用状态,其有效期为10年,采用直线法进行摊销。 (3) 12月5日,宣传B专利技术生产的新产品,发生广告宣传费15万元,以银行存款支付(不考虑增值税)。 (4) 12月25日,将企业一批不需用的材料对外出售,材料成本为100万元,售价为200万元,开具的增值税专用发票上注明的税额为32万元,款项已收入企业银行账户。 要求:根据上述资料,不考虑其他因素,分析回答下列小题。(答案中的金额单位用万元表示) 4. 根据资料(4),下列各项中表述正确的是()。 8、(四)甲企业为工业企业,增值税一般纳税人,适用的增值税税率为16%,2018年发生如下经济业务: (1) 1月5日,乙公司以其一项A无形资产投资甲公司,合同约定价值为250万元(与公允价值一致),该出资实际所占份额的金额为200万元。合同规定无形资产的使用年限为10年。采用直线法进行摊销。该资产用于生产专项产品。(不考虑相关税费) (2) 2月10日,自行研发一项B专利技术,研发过程中发生不符合资本化条件的研究支出200万元,发生开发支出1 000万元,其中符合资本化条件的支出为800万元。11月30日,B专利技术达到预定可使用状态,其有效期为10年,采用直线法进行摊销。 (3) 12月5日,宣传B专利技术生产的新产品,发生广告宣传费15万元,以银行存款支付(不考虑增值税)。 (4) 12月25日,将企业一批不需用的材料对外出售,材料成本为100万元,售价为200万元,开具的增值税专用发票上注明的税额为32万元,款项已收入企业银行账户。 要求:根据上述资料,不考虑其他因素,分析回答下列小题。(答案中的金额单位用万元表示) 5. 根据上述资料对该公司2018年度管理费用的影响金额是()。 9、【第2题】甲企业为工业企业,增值税一般纳税人,适用的增值税税率为13%,2021年发生如下经济业务:(1)5月5日,乙公司以其一项A无形资产投资甲公司,合同约定价值为250万元(与公允价值一致),该出资实际所占份额的金额为200万元。合同规定无形资产的使用年限为10年。采用直线法进行摊销。该资产用于生产专项产品。(不考虑相关税费)(2)6月10日,自行研发一项B专利技术,研发过程中发生不符合资本化条件的研究支出200万元,发生开发支出1000万元,其中符合资本化条件的支出为800万元。11月30日,B专利技术达到预定可使用状态,其有效期为10年,采用直线法进行摊销。(3)12月5日,宣传B专利技术生产的新产品,发生广告宣传费15万元,以银行存款支付。(不考虑增值税)(4)12月25日,将企业一批不需用的材料对外出售,材料成本为100万元,售价为200万元,开具的增值税专用发票上注明的税额为26万元,款项已收入企业银行账户。该项业务属于某一时点履行的履约义务并确认收入。要求:根据上述资料,不考虑其他因素,分析回答下列小题。(答案中的金额单位用万元表示)4.根据资料(4),下列各项中表述正确的是()。 10、【资料2】甲企业为工业企业,增值税一般纳税人,适用的增值税税率为13%,2021年发生如下经济业务: (1)5月5日,乙公司以其一项A无形资产投资甲公司,合同约定价值为250万元(与公允价值一致),该出资实际所占份额的金额为200万元。合同规定无形资产的使用年限为10年。采用直线法进行摊销。该资产用于生产专项产品。(不考虑相关税费) (2)6月10日,自行研发一项B专利技术,研发过程中发生不符合资本化条件的研究支出200万元,发生开发支出1000万元,其中符合资本化条件的支出为800万元。11月30日,B专利技术达到预定可使用状态,其有效期为10年,采用直线法进行摊销。 (3)12月5日,宣传B专利技术生产的新产品,发生广告宣传费15万元,以银行存款支付。(不考虑增值税) (4)12月25日,将企业一批不需用的材料对外出售,材料成本为100万元,售价为200万元,开具的增值税专用发票上注明的税额为26万元,款项已收入企业银行账户。该项业务属于某一时点履行的履约义务并确认收入。 要求:根据上述资料,不考虑其他因素,分析回答下列小题。(答案中的金额单位用万元表示) 5.根据上述资料对该公司2021年度管理费用的影响金额是()万元。
资料中心












