2023年7月,税务总局所得税司联合科技部政策法规与创新体系建设司对现行研发费用加计扣除相关政策进行全面梳理,编写了《研发费用加计扣除政策执行指引(2.0版)》,力求全方位、多维度、深层次、更精炼展示政策要义。
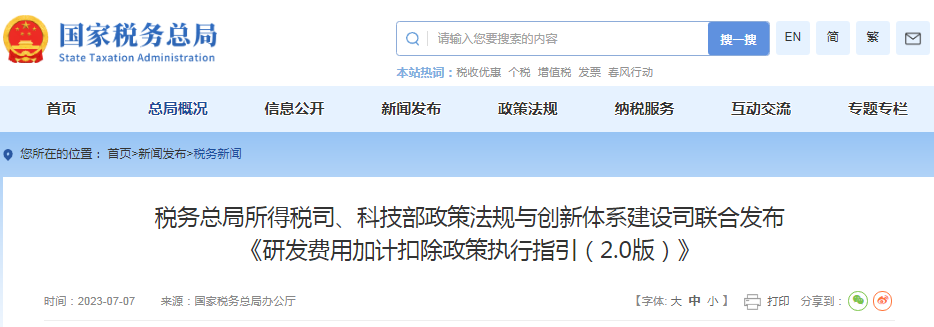
2.0版下载:研发费用加计扣除政策执行指引(2.0版).pdf
2.0版指引按照“实用性、全面性、专业性”的原则编写,旨在政策查询更加便捷、成文体系更加完善、文字表述更加专业,为企业提供“菜单式”政策查询服务。2.0版指引主要有以下四方面的特征:
一是注重体系化,展现政策要义“一览无余”。2.0版指引将1.0版指引中分散的政策要点进一步整合,并以“模块化”的形式展现“研发活动界定”“研发项目管理”“政策主要内容”“研发费用核算要求”“申报和后续管理”等内容,力求系统性、深层次展现政策要义。
二是注重实用性,力求政策内容“一目了然”。2.0版指引以“通用政策+口径比较+流程解读+税务处理”等多种形式展现政策内容,逻辑清晰,一目了然,力求让纳税人和基层税务人员更加便捷查询、理解政策,更加准确适用政策。
三是注重全面性,剖析政策要点“一清二楚”。2.0版指引根据最新文件要求,对研发活动界定、研发项目管理、费用核算要求、申报和后续管理等进行了全面介绍,能有效帮助基层税务人员正确理解和把握政策执行有关要求,帮助纳税人依法依规享受研发费用加计扣除政策。
四是注重专业性,力求政策落实“一贯到底”。2.0版指引加强对研发活动界定与研发项目管理的解读,专门在第二章和第三章中增加了“研发活动边界的典型说明”与“研发项目流程管理说明”的内容,对研发活动与其他产业活动、其他科技活动的边界进行解读,并对研发项目从立项、实施、结题与资料等不同环节的管理要点予以说明,更好促进政策落地落细落准。
说明:《研发费用加计扣除政策执行指引(2.0版)》仅旨在方便读者查找和充分理解现行研发费用加计扣除政策,不是税收执法或申请享受政策的依据。政策执行请以正式文件为准。
内容来源:国家税务总局








关于我们 | 会计网(kuaiji.com) CopyRight © 1996-2026 All Rights Reserved.