增值税发票的作用就是记录商品经济交易行为,它是一种非常重要的凭证,当发生退货时,一般会涉及红字发票的开具,那么红字发票是指什么?
红字发票如何理解?
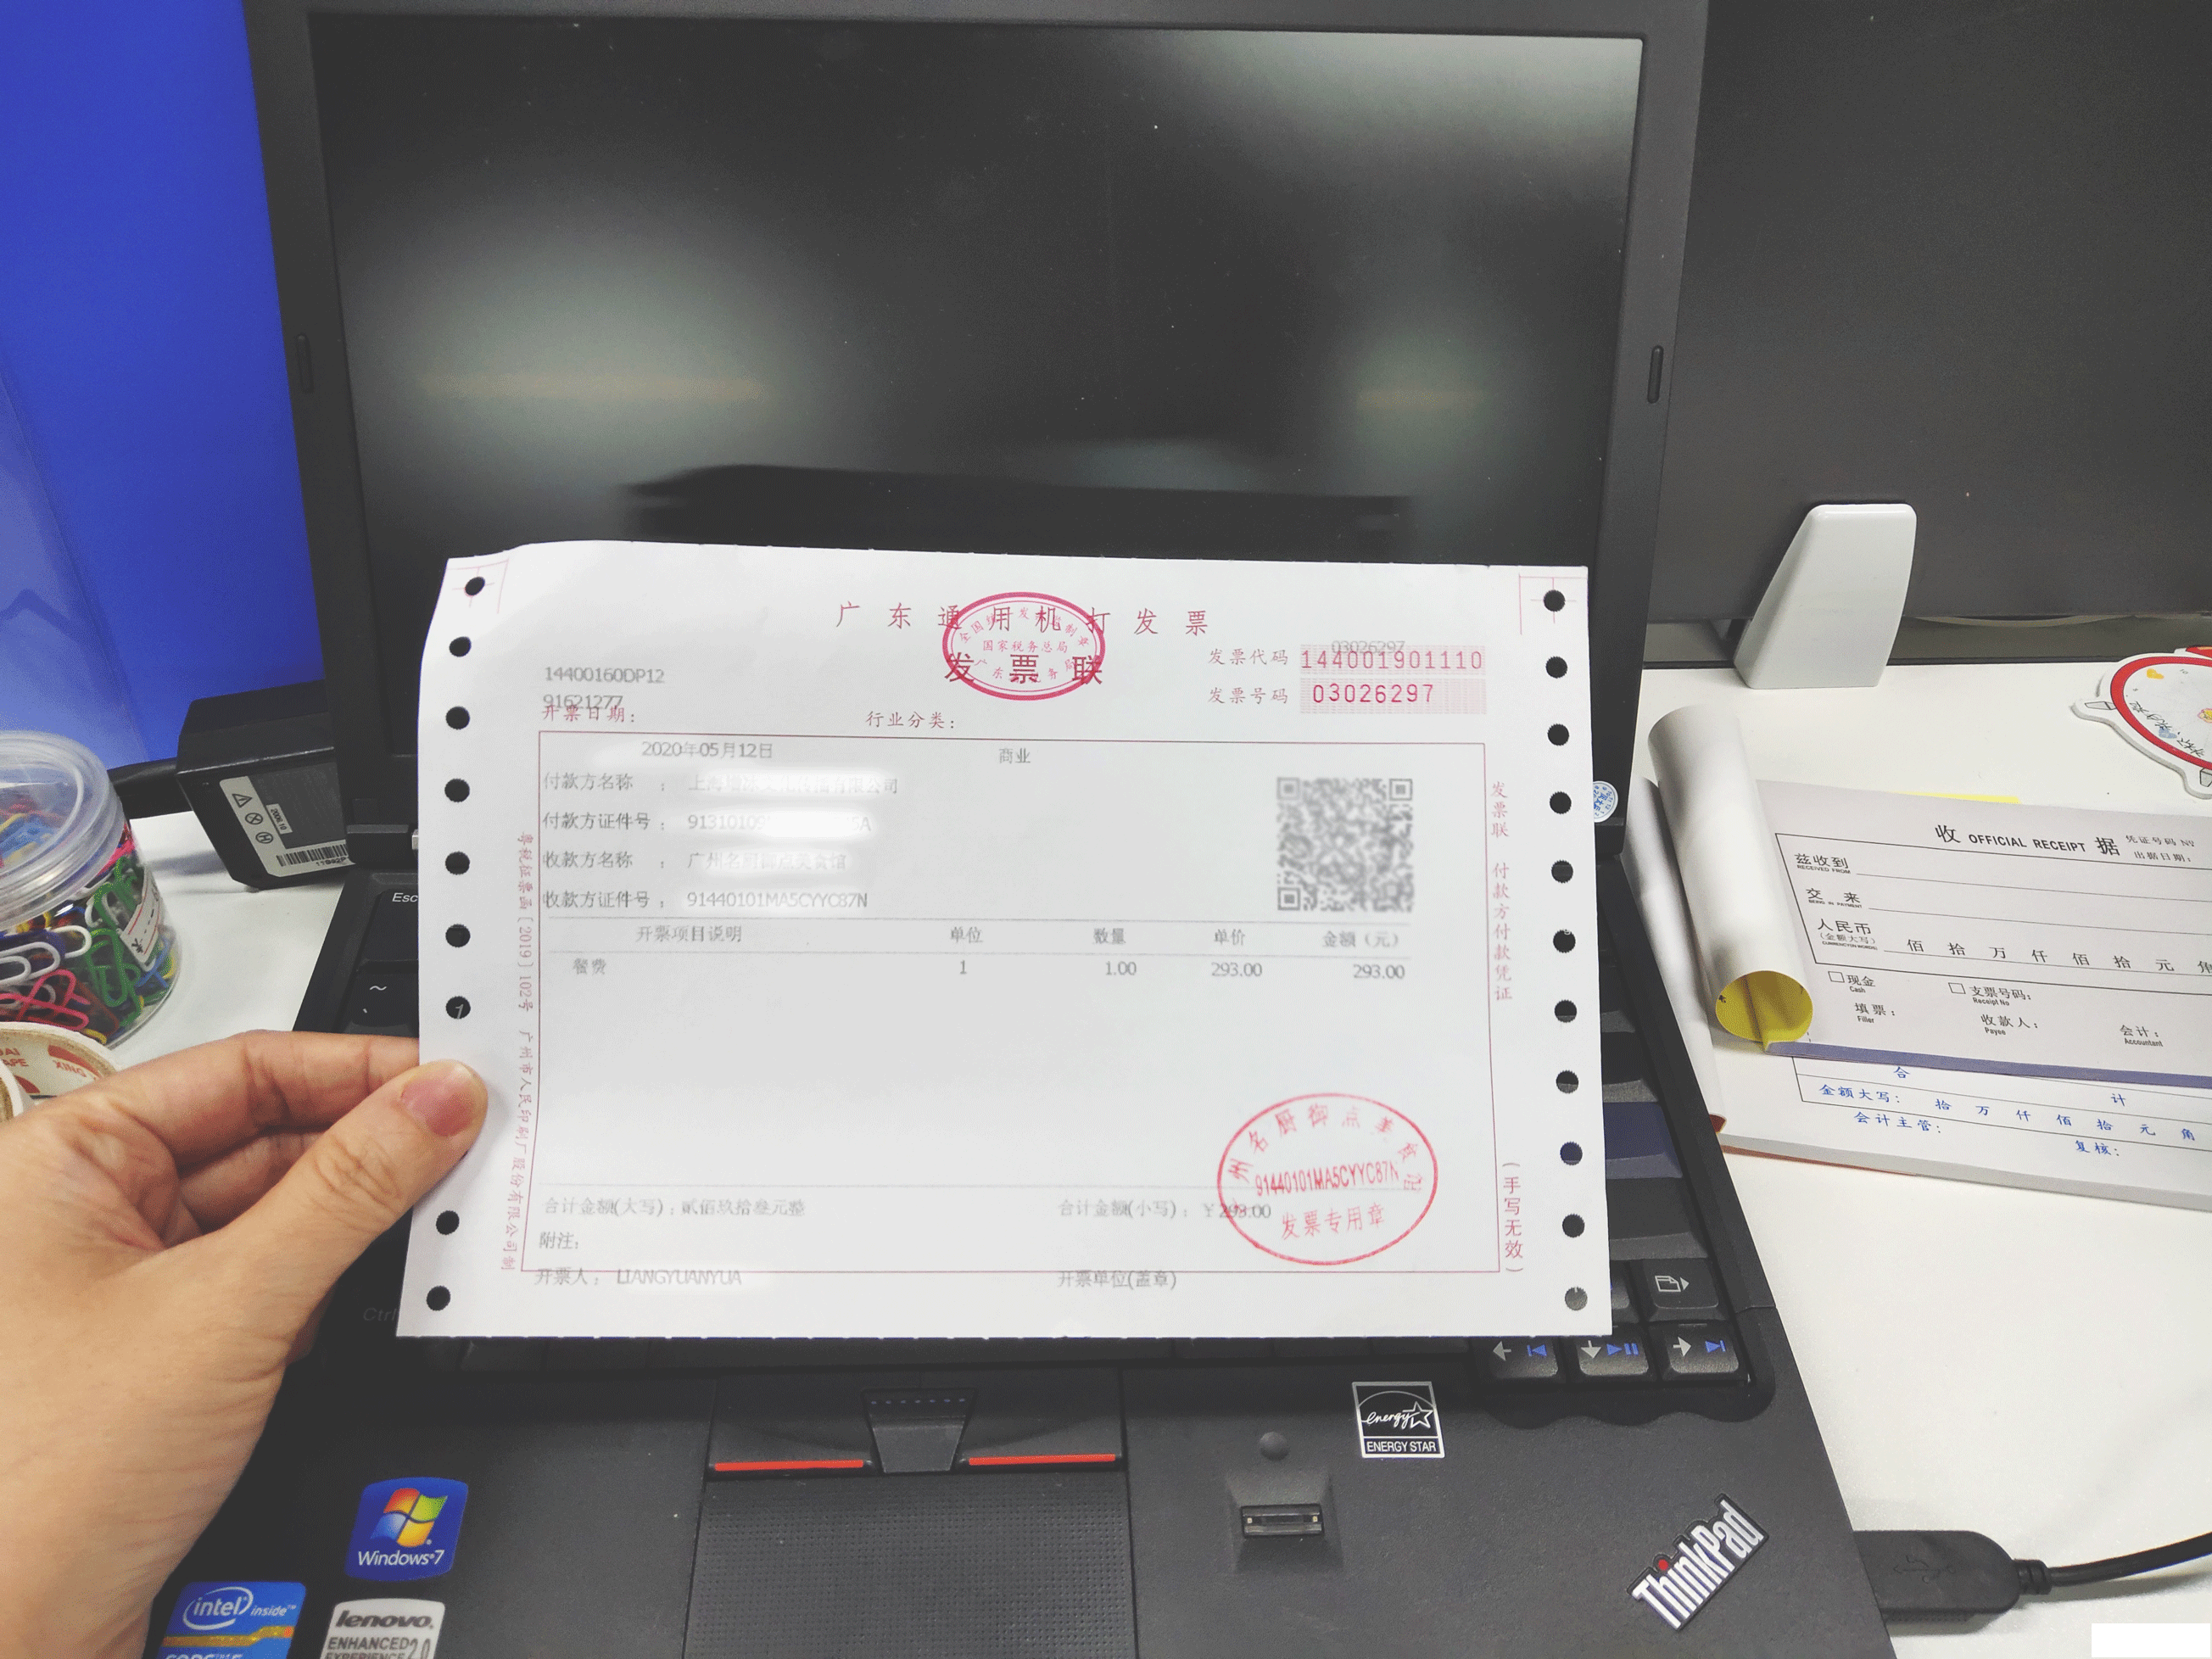
红字发票,由于发票上的金额都是负数,也被称为负数发票。当企业已经开完发票,却发现发票有错或是在别人退货的情况下,此时可以开红字发票来冲抵已开错的发票。
开具红字发票的情况:
(1)购买方认证相符后,发生销货退回、开票有误、应税服务终止等情形,但不符合发票作废条件,或者因销货部分退回及发生销售折让需要开具红字发票的;
(2)购买方取得专用发票未用于申报抵扣,但发票联或抵扣联无法退回的;
(3)销售方开具专用发票尚未交付购买方,以及购买方未用于申报抵扣并将发票联及抵扣联退回的。
增值税要怎么理解?
增值税是对商品生产、流通等多个环节的新增价值或商品的附加值征收的一种流转税,以商品(含应税劳务)在流转过程中产生的增值额作为计税依据,并且增值税由消费者承担,实行价外税,有增值才征税,没增值不征税。
增值税的收入占中国全部税收的60%以上,是我国最主要的税种之一。
增值税普通发票和增值税专用发票有什么区别?
1、联次不同。增值税普通发票有1、2、5联,而增值税专用发票只有3联。
2、发票使用人不同。增值税普通发票可以由办理了税务登记的从事经营活动的各种纳税人使用,而增值税专用发票一般由增值税一般纳税人领购使用。
3、起到的作用不同。增值税专用发票可以抵扣进项税额,但增值税普通发票不能(特殊情况除外)。








关于我们 | 会计网(kuaiji.com) CopyRight © 1996-2026 All Rights Reserved.